d払い現金化には、公式に出金できる「d払い残高」を使う方法と、電話料金合算払いの利用枠で商品やギフト券を購入して売却する方法があります。
d払い残高は、本人確認などの条件を満たせば、金融機関口座やセブン銀行ATM・ローソン銀行ATMへ出金できます。一方、電話料金合算払いは、利用枠を銀行口座へ直接出金することはできません。
電話料金合算払いの現金化としては、d払いバーチャルカードでギフト券を購入して買取サイトへ売却する方法や、専門業者を利用する方法などが紹介されます。
ただし、換金率や手数料によって手元に残る金額は少なくなり、利用額は後日携帯電話料金と一緒に請求されます。
この記事では、d払い現金化を即日で進めたい人向けに、d払い残高の公式出金、電話料金合算払いの仕組み、バーチャルカードや専門業者を使う方法、利用時の注意点を解説します。
先に結論を書きます。即日で現金が必要なら、本人確認済みのd払い残高をセブン銀行ATM・ローソン銀行ATMで引き出すのが公式でいちばん早い方法です(手数料220円、即時反映)。一方で、電話料金合算払いの現金化はドコモの「ご利用上の注意」で禁止されている行為です。
 当真和子
- d払い現金化は2種類に分かれる
- d払い残高は公式に出金できる
- d払い残高を銀行口座・ATMへ出金する方法
- 出金手数料と注意点
- d払い公式サイトが案内している出金手数料と上限
- 電話料金合算払いは直接出金できるのか
- 電話料金合算払い現金化として紹介される主な方法
- d払いバーチャルカードでギフト券を購入して売却する方法
- 専門の現金化業者を利用する方法
- キャリア決済対応をうたう業者を並べて見る
- 換金率・手数料・最終入金額の考え方
- d払い現金化で注意したいリスク
- 起きやすいこと・申し込む前にできること・起きてしまったら
- 業者利用前に確認したいポイント
- 現金化以外の選択肢
- d払い残高は公式出金を使う
- d払いを日常の支払いに使って現金を残す
- 不要品を売却する
- 即日払いの単発バイトを利用する
- 支払い先へ延期や分割を相談する
- 正規カードローンや公的貸付制度を検討する
- d払い現金化に関するよくある質問
- d払い現金化は即日できますか?
- d払い残高は銀行口座へ出金できますか?
- 電話料金合算払いは現金化できますか?
- d払いバーチャルカードでギフト券は買えますか?
- d払い残高の出金手数料はいくらですか?
- 電話料金合算払いの限度額はいくらですか?
- d払い現金化の換金率はどれくらいですか?
- 専門業者を利用するメリットは何ですか?
- 悪質業者を避けるには何を確認すればよいですか?
- d払い現金化以外に即日でお金を用意する方法はありますか?
- d払い現金化は公式出金と電話料金合算払いを分けて考える
【最新2026年版】
携帯キャリア決済現金化業者おすすめ5選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
この記事でわかること
d払い現金化とは何か
d払い現金化とは、d払い残高を出金したり、d払いの支払い方法を使って商品やギフト券を購入し、買取サイトや専門業者へ売却して現金を受け取ったりする方法を指します。
d払いには、チャージした残高を使う方法と、電話料金合算払いで後から携帯料金と一緒に支払う方法があります。
公式に現金化しやすいのは、d払い残高を出金する方法です。d払い残高は、条件を満たせば金融機関口座、セブン銀行ATM、ローソン銀行ATMへ出金できます。
一方、電話料金合算払いは、d払い加盟店で購入した商品やサービスの代金を、月々の携帯電話料金と合わせて支払う方法です。利用枠そのものを銀行口座へ出金する機能ではありません。
そのため、電話料金合算払いを使った現金化では、商品やギフト券を購入し、それを売却する間接的な流れになります。
ただし、購入額と同じ金額を受け取れるわけではありません。買取率や手数料によって、実際に手元へ残る金額は少なくなります。
d払い現金化は、公式出金できるd払い残高と、後日請求される電話料金合算払いを分けて考えることが重要です。
d払い現金化は2種類に分かれる
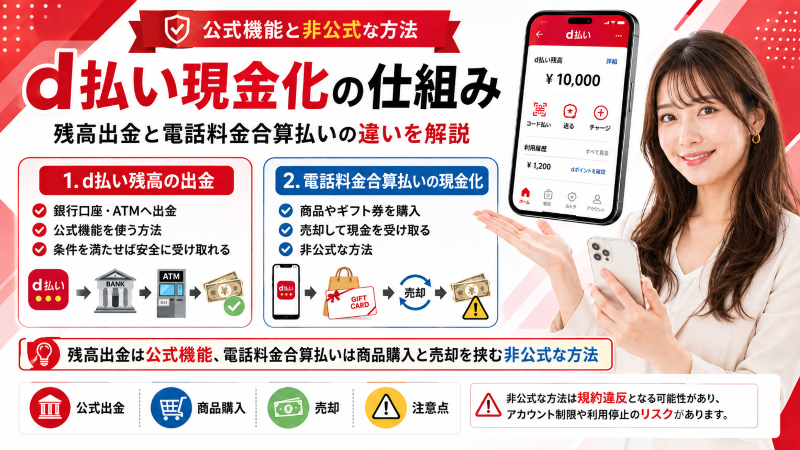
d払い現金化は、d払い残高を銀行口座やATMへ出金する方法と、電話料金合算払いで商品やギフト券を購入して売却する方法に分かれます。
d払い残高の出金は公式機能を使う方法のため、条件を満たしていれば安全に現金として受け取れます。一方、電話料金合算払いの現金化は、利用枠を直接出金する方法ではなく、商品購入と売却を挟む非公式な方法です。
| 種類 | 主な方法 | 注意点 |
|---|---|---|
| d払い残高の出金 | 銀行口座・セブン銀行ATM・ローソン銀行ATMへ出金 | 本人確認や手数料を確認する |
| 電話料金合算払いの現金化 | 商品やギフト券を購入して売却 | 後日携帯料金と一緒に請求される |
急いで現金が必要な場合でも、まず確認すべきなのは、出金できるd払い残高があるかどうかです。電話料金合算払いを使う場合は、最終入金額と翌月以降の請求額を比較しましょう。
d払い現金化を即日で考える場合は、まず公式出金できる残高があるか確認しましょう。
d払い残高は公式に出金できる
d払い残高は、条件を満たせば公式に出金できます。出金方法には、金融機関口座への出金、セブン銀行ATMでの出金、ローソン銀行ATMでの出金があります。
銀行口座へ出金する場合は、d払いアプリから出金先の金融機関口座を選び、金額を指定して手続きします。ATMで出金する場合は、アプリ上で手続きを進めたあと、セブン銀行ATMやローソン銀行ATMで現金を受け取る流れです。
公式出金は、商品購入や買取サイトを挟まずにd払い残高を現金として受け取れる方法です。ただし、本人確認が完了していない場合は、出金機能を利用できないことがあります。
d払い残高がある場合は、銀行口座やATMへの公式出金を使うのが安全です。
「公式に出金できるお金」と「できないお金」を分けて考える点は、メルペイでも同じです。違いはこちらで整理しています。
d払い残高を銀行口座・ATMへ出金する方法
d払い残高を出金する方法は、主に銀行口座への出金と、セブン銀行ATM・ローソン銀行ATMでの出金です。
銀行口座へ出金する一般的な流れは次のとおりです。
- d払いアプリを開く
- 残高やウォレット関連のメニューを確認する
- 「出金」を選択する
- 金融機関口座を選ぶ
- 出金したい金額を入力する
- 手数料や内容を確認して出金する
セブン銀行ATMやローソン銀行ATMで出金する場合は、アプリでATM出金の手続きを行い、ATM画面に表示される案内に従って操作します。
ATM出金は、銀行口座への着金を待たずに現金を受け取れる場合があるため、即日で現金が必要な人に向いています。
ただし、ATMの利用時間、メンテナンス、アプリ上の出金可否によっては、すぐに利用できない場合もあります。
また、出金できるのはd払い残高であり、電話料金合算払いの利用枠ではありません。
即日で現金が必要な場合は、d払い残高のATM出金が使えるかを先に確認しましょう。
出金手数料と注意点
d払い残高を出金する場合は、出金方法や金融機関によって手数料がかかることがあります。
手数料はサービス内容の変更で変わる可能性があるため、実際に出金する前に、d払いアプリ上の表示や公式案内を確認しましょう。
d払い公式サイトが案内している出金手数料と上限
d払い公式サイトの「d払いアプリで出金する」のページでは、出金方法ごとの条件が次のように案内されています。対象は、本人確認を済ませた「現金バリュー」の残高です。
| 出金方法 | 手数料 | 上限 | 反映 |
|---|---|---|---|
| 銀行口座へ振込 | 220円/回(みずほ銀行は110円) | 1回10万円、月10回まで | 1〜2営業日後 |
| セブン銀行ATM・ローソン銀行ATM | 220円/回 | 1回10万円、月10回まで(ドコモ回線契約者のみ) | 即時 |
| ケータイ料金に充当 | 無料 | 1回5万円。回数制限なし(ドコモ回線契約者のみ) | 翌月の請求分 |
即日性で選ぶならATM出金です。銀行振込と同じ220円で、反映は即時です。逆に、急いでいない上に携帯料金を少しでも軽くしたい人は、手数料無料のケータイ料金充当という選択肢もあります。
なお、出金の実行後は変更もキャンセルもできないと案内されています。
出金時に確認したい項目は次のとおりです。
- 本人確認が完了しているか
- 出金できるd払い残高があるか
- 出金先の金融機関口座が登録されているか
- ATM出金に対応しているか
- 出金手数料はいくらか
- 入金または出金反映までの時間はどれくらいか
特に少額を出金する場合は、手数料の負担が大きく感じられることがあります。出金額と手数料のバランスを確認し、必要な金額を無理のない範囲で手続きしましょう。
また、電話料金合算払いの利用枠は、d払い残高の出金機能では出金できません。
d払い残高を出金する場合は、手数料・反映時間・本人確認状況を確認してから手続きしましょう。
電話料金合算払いは直接出金できるのか
電話料金合算払いの利用枠を、銀行口座やATMへ直接出金することはできません。
電話料金合算払いは、d払い加盟店で購入した商品やサービスなどの代金を、月々の携帯電話料金と合わせて支払う方法です。
つまり、現金を借りたり、利用枠をそのまま口座へ移したりするためのサービスではありません。
電話料金合算払いを使った現金化として紹介される方法は、商品やギフト券を購入し、それを買取サイトや専門業者へ売却する間接的な方法です。
ただし、電話料金合算払いで使った金額は、後日携帯電話料金と一緒に請求されます。一時的に現金を受け取れても、翌月以降の支払いが残るため、手元に入る金額だけで判断しないことが大切です。
ドコモ公式の案内では、電話料金合算払いの設定可能な利用限度額は契約1〜3か月で1万円、4〜24か月で3万円、25か月以降で5万円で、初期設定は1万円/月です。つまり、合算払いで動かせる金額はもともと大きくありません。
支払い期限を過ぎると、期限の翌日から年14.5%の延滞金が計算されます。そして、同じ「ご利用上の注意」には、換金や現金化を目的とした利用が禁止事項として明記されています。
電話料金合算払いは直接出金できないため、利用する場合は後日請求額まで確認しましょう。
電話料金合算払い現金化として紹介される主な方法
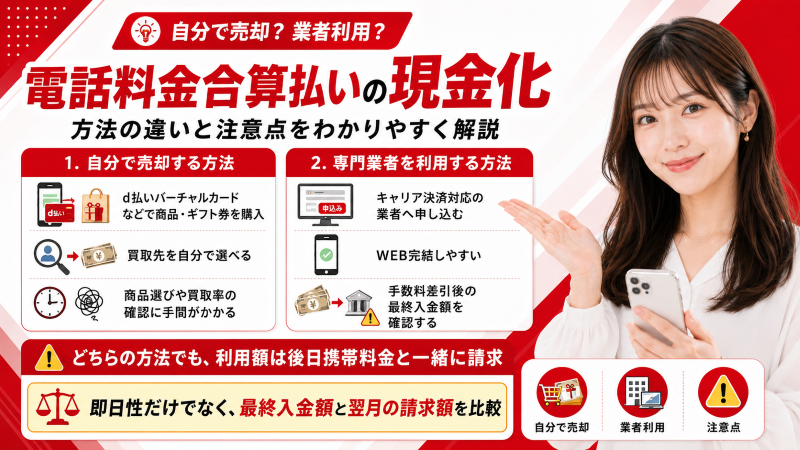
電話料金合算払いの現金化として紹介される方法には、d払いバーチャルカードなどでギフト券や商品を購入して売却する方法と、キャリア決済に対応した専門業者を利用する方法があります。
自分で売却する方法は、買取先を選べる一方、商品選びや買取率の確認に手間がかかります。専門業者を利用する方法は、WEB完結しやすい一方、手数料を差し引いた最終入金額を確認する必要があります。
どちらの方法でも、利用額は後日携帯電話料金と一緒に請求されます。即日性だけで判断せず、実際に振り込まれる金額と翌月以降の支払い額を比較しましょう。
電話料金合算払いの現金化では、即日性だけでなく、最終入金額と翌月の請求額を比較しましょう。
d払いバーチャルカードでギフト券を購入して売却する方法
d払い現金化で即日性を重視する場合、d払いバーチャルカードでギフト券を購入し、買取サイトへ売却する方法が紹介されることがあります。
一般的には、バーチャルカードの利用可否と支払い方法を確認し、オンラインでギフト券や商品を購入したあと、買取サイトや買取店へ売却する流れです。配送を待たずに進められる場合があるため、即日現金化を考える人に選ばれることがあります。
ただし、購入先や決済条件によっては決済できない場合があります。また、ギフト券の買取率は日々変動し、コード送信後はキャンセルや返却が難しいこともあります。
d払いバーチャルカードを使う方法は即日性がありますが、決済可否・買取率・コード送信後のトラブルに注意が必要です。
専門の現金化業者を利用する方法
d払い現金化では、専門の現金化業者を利用する方法もあります。
専門業者を利用する場合は、公式サイトやLINEから申し込み、業者の案内に従って商品やサービスを決済し、手数料を差し引いた金額を指定口座へ振り込んでもらう流れが一般的です。
自分でギフト券を購入したり、買取サイトを探したりする手間が少ないため、スマホだけで手続きを進めたい人に向いています。
一般的な流れは次のとおりです。
- d払い対応の現金化業者へ申し込む
- 利用したい支払い方法や希望額を伝える
- 業者から決済方法や購入商品の案内を受ける
- 案内に従って決済する
- 決済確認後、手数料を差し引いた金額が振り込まれる
専門業者を利用するメリットは、手続きがわかりやすく、WEB完結しやすいことです。
一方で、業者によって換金率や手数料は大きく異なります。「換金率90%」「即日振込」などと表示されていても、実際には事務手数料や振込手数料が差し引かれ、最終入金額が下がることがあります。
業者を利用する場合は、広告の換金率だけで判断せず、決済前に最終入金額を確認することが重要です。
キャリア決済対応をうたう業者を並べて見る
それでも比較したい場合は、換金率の数字ではなく、右列の3点を同じ条件で聞いて見比べてください。
| サービス | 対応をうたう枠 | 申し込む前に自分で確認すること |
|---|---|---|
| キャリアキャッシュ | キャリア決済 | 決済前の最終入金額の提示、運営会社の所在地と古物商許可、キャンセル条件 |
| キャリアマネー | キャリア決済 | 決済前の最終入金額の提示、運営会社の所在地と古物商許可、キャンセル条件 |
| 即金キンタロウ | キャリア決済 | 決済前の最終入金額の提示、運営会社の所在地と古物商許可、キャンセル条件 |
どの業者を使っても、ドコモ側が現金化目的の利用を禁止している点は変わりません。合算払いや回線が止まるリスクは、業者の良し悪しとは無関係に残ります。
専門業者を利用する場合は、即日性や換金率だけでなく、手数料を差し引いた最終入金額で比較しましょう。
換金率・手数料・最終入金額の考え方
d払い現金化で重要なのは、表示換金率ではなく、実際に振り込まれる最終入金額です。
たとえば、30,000円分を電話料金合算払いで決済し、換金率80%で現金化した場合、手元に残る金額は24,000円です。しかし、後日支払う金額は30,000円です。手数料が別途かかる場合は、実質的な負担はさらに大きくなります。
自分でギフト券や商品を売却する場合は、買取率、販売手数料、送料、入金までの日数を確認しましょう。専門業者を利用する場合は、表示換金率、事務手数料、振込手数料、キャンセル条件を確認することが大切です。
d払い現金化では、換金率だけでなく、最終入金額と後日支払い額を比較することが重要です。
d払い現金化で注意したいリスク
d払い現金化では、d払い残高と電話料金合算払いを混同しないことが大切です。d払い残高は条件を満たせば公式に出金できますが、電話料金合算払いは利用枠を直接出金する機能ではありません。
電話料金合算払いで利用した金額は、月々の携帯電話料金と合わせて請求されます。一時的に現金を受け取れても、翌月以降の支払いが増える点に注意が必要です。
また、支払い期日を過ぎても支払いが確認できない場合は、延滞利息が発生する可能性があります。支払い遅れは、d払いだけでなく携帯電話料金の支払いにも影響するおそれがあります。
ギフト券買取や専門業者を利用する場合は、換金率や手数料によって手元に残る金額が減ります。さらに、悪質業者を利用すると、決済後に入金されない、キャンセルできない、個人情報を悪用されるといったトラブルも考えられます。
起きやすいこと・申し込む前にできること・起きてしまったら
| 起きやすいこと | 申し込む前にできること | 起きてしまったら |
|---|---|---|
| 換金目的と判断されて合算払いや回線が止まる | そもそも合算払いを換金目的で使わない。残高があるなら公式出金を使う | 止まっても支払い義務は残る。携帯料金の支払いだけは期限内に済ませて回線を守る |
| 翌月の携帯料金が支払えない | 利用額そのままに通常の携帯料金を足した請求額を、給料日と照らし合わせる | 期限の翌日から年14.5%の延滞金。放置せずドコモに支払い相談をする |
| 業者に決済させられたまま入金がない | 決済前に最終入金額・運営会社の所在地・キャンセル条件を文面で受け取る | やり取りを保存して消費者ホットライン188へ。脅しがあれば#9110 |
| dアカウントや認証コードを渡して不正利用される | ログイン情報・SMS認証コードは業者に渡さない。求められた時点で断る | dアカウントのパスワードを変更し、ドコモに連絡。警察相談専用電話#9110にも相談できる |
当真和子d払い現金化は、支払い負担・手数料・延滞利息・業者トラブルまで確認して判断する必要があります。
キャリア決済枠の現金化に共通するリスクは、こちらの記事でまとめています。
業者利用前に確認したいポイント
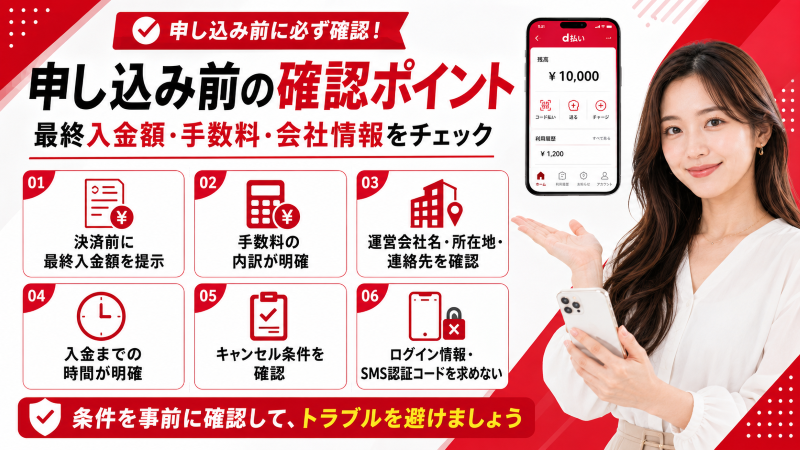
d払い現金化で専門業者を利用する場合は、即日入金や高換金率だけで選ばないことが大切です。
業者によって、手数料、入金スピード、キャンセル条件、個人情報の扱いは異なります。
申し込み前には、次のポイントを確認しましょう。
- 決済前に最終入金額を提示してくれるか
- 手数料の内訳が明確か
- 運営会社名・所在地・連絡先が確認できるか
- 入金までの時間が明確か
- キャンセル条件が書かれているか
- ログイン情報やSMS認証コードを求めてこないか
特に重要なのは、最終入金額です。換金率が高く見えても、手数料を差し引いた後の金額が少なければ、実質的な負担は大きくなります。
また、運営会社情報があいまいな業者や、SNSだけで勧誘している個人業者は避けた方が安全です。不安がある場合は、複数の業者を比較し、問い合わせ時の対応や説明のわかりやすさも確認しましょう。
業者を利用する場合は、換金率ではなく、最終入金額・手数料・運営情報・個人情報の扱いを確認しましょう。
現金化以外の選択肢
d払い現金化を調べている人は、今すぐ現金が必要だったり、手元の現金を残したかったりする状況かもしれません。
ただし、電話料金合算払いの現金化は手数料で目減りし、後日支払いも残る方法です。まずは、現金化以外の方法も比較しましょう。
d払い残高は公式出金を使う
出金できるd払い残高がある場合は、金融機関口座、セブン銀行ATM、ローソン銀行ATMへの公式出金を使う方法が安全です。
d払いを日常の支払いに使って現金を残す
日常の買い物をd払いに回し、手元の現金を残す方法もあります。現金払いしかできない支払いに現金を回したい場合に検討できます。
不要品を売却する
スマートフォン、ゲーム機、家電、ブランド品、洋服など、使っていないものがあれば、買取店やフリマアプリで売却できます。
即日払いの単発バイトを利用する
スキマバイトアプリや日払いの単発バイトを使えば、後日支払いを増やさずに現金を用意できます。
支払い先へ延期や分割を相談する
家賃、携帯料金、公共料金、クレジットカードなどの支払いが理由なら、支払い先へ早めに相談しましょう。
正規カードローンや公的貸付制度を検討する
どうしても借入が必要な場合は、金利や返済条件が明確な正規カードローンや公的貸付制度も比較しましょう。
d払い現金化を検討する前に、公式出金・不要品売却・支払い先への相談なども比較しましょう。
d払い現金化に関するよくある質問
d払い現金化は即日できますか?
d払い残高があり、出金条件を満たしていれば、ATM出金などで即日現金を受け取れる場合があります。
一方、電話料金合算払いの利用枠は直接出金できません。商品やギフト券の購入、買取サイトや業者利用を挟むため、入金までの時間は方法や業者によって異なります。
d払い残高は銀行口座へ出金できますか?
条件を満たせば出金できます。
d払い残高は、金融機関口座、セブン銀行ATM、ローソン銀行ATMへ出金できる方法があります。
ただし、本人確認や手数料、利用可能時間などを確認してから手続きしましょう。
電話料金合算払いは現金化できますか?
電話料金合算払いの利用枠を銀行口座へ直接出金することはできません。
現金化としては、商品やギフト券を購入して売却する方法や、専門業者を利用する方法が紹介されることがあります。
ただし、利用額は後日携帯電話料金と一緒に請求されるため、支払い負担に注意が必要です。
d払いバーチャルカードでギフト券は買えますか?
購入できる場合があります。
ただし、購入先や決済条件によっては決済できない場合があります。
ギフト券を購入する場合は、購入可否、利用可能額、買取対象かどうかを事前に確認しましょう。
d払い残高の出金手数料はいくらですか?
公式サイトの案内では、銀行口座への振込・セブン銀行ATM・ローソン銀行ATMはいずれも1回220円(みずほ銀行への振込は110円)で、1回10万円・月10回までです。
ケータイ料金への充当は手数料無料で1回5万円までです。いずれも本人確認を済ませた「現金バリュー」が対象です。
電話料金合算払いの限度額はいくらですか?
ドコモ公式の案内では、設定できる上限は契約1〜3か月で1万円、4〜24か月で3万円、25か月以降で5万円です。初期設定は1万円/月で、1,000円単位で変更できます。
支払い状況によっては、この範囲内でも増額できないことがあります。
d払い現金化の換金率はどれくらいですか?
方法や買取先、業者によって異なります。
ギフト券買取では、カードの種類や申し込み時間によって買取率が変わります。
専門業者を利用する場合は、表示換金率から手数料が差し引かれることもあるため、最終入金額を確認しましょう。
専門業者を利用するメリットは何ですか?
専門業者を利用するメリットは、商品選びや買取先探しの手間を減らし、WEB完結で進めやすいことです。
一方で、手数料や業者選びには注意が必要です。
利用する場合は、最終入金額、手数料、入金時間、運営会社情報、キャンセル条件を確認しましょう。
悪質業者を避けるには何を確認すればよいですか?
決済前に最終入金額を提示してくれるか、手数料の内訳が明確か、運営会社情報が確認できるかを確認しましょう。
SNSだけで勧誘している個人業者にも注意しましょう。
d払い現金化以外に即日でお金を用意する方法はありますか?
不要品売却、即日払いの単発バイト、支払い先への相談、正規カードローン、公的貸付制度などがあります。
d払い残高がある場合は、公式出金を使う方法も検討できます。
電話料金合算払いを使う場合は、後日支払いが必要なため、支払い可能な範囲で判断しましょう。
d払い現金化は公式出金と電話料金合算払いを分けて考える
d払い現金化は、即日で現金を用意したい人に検索されることが多い方法です。
ただし、d払いには、公式に出金できるd払い残高と、後日携帯電話料金と一緒に請求される電話料金合算払いがあります。
d払い残高がある場合は、金融機関口座やセブン銀行ATM・ローソン銀行ATMへの公式出金を確認しましょう。商品売却や業者利用を挟まずに現金を受け取れるため、安全性が高い方法です。
一方、電話料金合算払いは利用枠を直接出金できません。現金化としては、d払いバーチャルカードでギフト券を購入して売却する方法や、専門業者を利用する方法などが紹介されます。
ただし、換金率や手数料で手元に残る金額は少なくなり、利用額は後日携帯電話料金と一緒に請求されます。
d払い現金化を即日で検討する場合は、公式出金できるd払い残高なのか、後日請求される電話料金合算払いなのかを分けて確認し、最終入金額と支払い総額を比較して判断しましょう。
後払い現金化全般の危険性と相談先は、こちらでまとめています。

ソフトバンクユーザー向けには、まとめて支払い枠の現金化を別記事で解説しています。