ソフトバンクまとめて支払い現金化とは、ソフトバンクまとめて支払いの利用枠で商品やギフト券を購入し、買取サイトや専門業者へ売却して現金を受け取る方法を指します。
ソフトバンクまとめて支払いは、ネットショッピングやデジタルコンテンツなどの代金を、月々の携帯電話料金とまとめて支払えるキャリア決済サービスです。利用枠を銀行口座へ直接出金する機能ではありません。
そのため、現金化として紹介されるやり方は、ソフトバンクカードへチャージしてオンライン決済に使う方法、デジタルギフト券を購入して買取サイトへ売却する方法、キャリア決済に対応した専門業者を利用する方法などになります。
ただし、換金率や手数料によって手元に残る金額は少なくなり、利用額は後日携帯電話料金と一緒に請求されます。支払い遅れがあると、ソフトバンクまとめて支払いを利用できなくなる場合もあるため注意が必要です。
この記事では、ソフトバンクまとめて支払い現金化のやり方、ソフトバンクカードを使う流れ、ギフト券買取と専門業者利用の違い、換金率・手数料・最終入金額、利用前に確認したい注意点を解説します。
先に公式の条件を書いておきます。ソフトバンクまとめて支払いの利用可能額は20歳以上でも月額最大10万円で、実際の額は契約内容や利用状況を見てソフトバンクが決めます。その判定理由は開示されません。
 当真和子
- ソフトバンクまとめて支払い現金化のやり方
- ソフトバンクカードへチャージして使う方法
- ギフト券を購入して買取サイトへ売却する方法
- 専門の現金化業者を利用する方法
- キャリア決済対応をうたう業者を並べて見る
- 主な現金化方法の比較
- 換金率・手数料・最終入金額の考え方
- 年齢別の利用可能額と使えなくなる条件
- まとめて支払いが使えなくなる条件
- ソフトバンクまとめて支払い現金化のリスク
- 換金目的の利用は規約上問題になる可能性がある
- 翌月以降の携帯料金に上乗せされる
- 支払い遅れで利用できなくなる場合がある
- 換金率や手数料で手元に残る金額が減る
- 悪質業者による詐欺や個人情報流出がある
- 使いすぎると支払いが苦しくなる
- 業者利用前に確認したいポイント
- 現金化以外の選択肢
- 日常の支払いに使って現金を残す
- 不要品を売却する
- 即日払いの単発バイトを利用する
- 支払い先へ相談する
- 正規カードローンや公的貸付制度を検討する
- ソフトバンクまとめて支払い現金化に関するよくある質問
- ソフトバンクまとめて支払い現金化とは何ですか?
- ソフトバンクまとめて支払いの利用枠は直接出金できますか?
- ソフトバンクまとめて支払いの利用可能額はいくらですか?
- ソフトバンクカードを使えば現金化できますか?
- まとめて支払いでPayPayにチャージして出金できますか?
- ソフトバンクまとめて支払い現金化は即日できますか?
- 専門業者を利用するメリットは何ですか?
- 換金率はどれくらいですか?
- 悪質業者を避けるには何を確認すればよいですか?
- ソフトバンクまとめて支払い現金化以外に現金を用意する方法はありますか?
- ソフトバンクまとめて支払い現金化はやり方と支払い負担を確認する
【最新2026年版】
携帯キャリア決済現金化業者おすすめ5選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
この記事でわかること
ソフトバンクまとめて支払い現金化とは何か
ソフトバンクまとめて支払い現金化とは、ソフトバンクまとめて支払いの利用枠を使って商品やギフト券を購入し、それを買取サイトや専門業者へ売却して現金を受け取る方法です。
ソフトバンクまとめて支払いは、購入代金を月々の携帯電話料金とまとめて支払えるサービスです。手元に現金がなくても決済できるため、急ぎで現金を用意したい人に検索されることがあります。
ただし、利用枠をそのまま銀行口座へ出金することはできません。現金化する場合は、商品購入と売却を挟む間接的な流れになります。
たとえば、30,000円分をソフトバンクまとめて支払いで決済し、買取率80%で売却した場合、手元に入る金額は24,000円です。しかし、後日支払う金額は30,000円です。
つまり、現金化はお金が増える方法ではなく、翌月以降の携帯料金への請求を前提に、一時的に現金を用意する方法です。
ソフトバンクまとめて支払い現金化は、キャリア決済で商品を購入し、売却して現金を受け取る仕組みです。
キャリア決済枠の現金化全般の仕組みとリスクは、こちらの記事で整理しています。
ソフトバンクまとめて支払い現金化のやり方
ソフトバンクまとめて支払い現金化の基本的なやり方は、利用枠の確認、商品やギフト券の購入、買取サイトや業者への売却、入金確認という流れです。
主な流れは次のとおりです。
- ソフトバンクまとめて支払いの利用可能額を確認する
- ソフトバンクカードやオンライン決済で商品・ギフト券を購入する
- 買取サイトや専門業者へ売却を申し込む
- 買取金額や手数料を確認する
- 決済確認後、指定口座へ入金される
この流れの中で特に重要なのは、決済前に最終入金額を確認することです。表示されている換金率が高くても、事務手数料や振込手数料が差し引かれると、実際の入金額が少なくなる場合があります。
また、利用額は後日、携帯電話料金と一緒に請求されます。入金額だけでなく、翌月以降にいくら支払う必要があるのかまで確認しましょう。
ソフトバンクまとめて支払い現金化のやり方は、商品購入と売却を挟むため、最終入金額と後日請求額の確認が欠かせません。
ソフトバンクカードへチャージして使う方法
ソフトバンクまとめて支払い現金化でよく紹介されるのが、ソフトバンクカードを使う方法です。
ソフトバンクカードは、ソフトバンクまとめて支払いでチャージし、Visaが使えるインターネットのお店で利用できるバーチャルカードです。ソフトバンクカードアプリでは、チャージや利用明細の確認もできます。
一般的な流れは次のとおりです。
- ソフトバンクカードアプリを用意する
- ソフトバンクまとめて支払いで残高をチャージする
- Visa加盟のオンラインショップで商品やギフト券を購入する
- 購入した商品やギフト券を買取サイトへ売却する
- 買取金額が指定口座へ振り込まれる
ソフトバンクカードを使うと、オンライン決済に利用しやすくなるため、デジタルギフト券や買取対象商品の購入ルートとして紹介されることがあります。
ただし、購入先によっては決済できない場合があります。また、チャージした金額や購入した商品が必ず高く売れるとは限りません。
ソフトバンクカードを使う場合は、チャージ可否・購入先・買取対象・最終入金額を確認しましょう。
ギフト券を購入して買取サイトへ売却する方法
ソフトバンクまとめて支払い現金化では、デジタルギフト券を購入し、ギフト券買取サイトへ売却する方法も紹介されます。
この方法は、配送を待たずにWEB上で完結しやすい点が特徴です。購入したギフトコードを買取サイトへ送信し、確認後に買取代金が指定口座へ振り込まれる流れになります。
主な流れは次のとおりです。
- ソフトバンクカードなどでオンライン決済できるか確認する
- 買取対象になりやすいギフト券や商品を購入する
- ギフト券買取サイトへ申し込む
- ギフトコードや必要情報を送信する
- 買取金額が銀行口座へ振り込まれる
自分でギフト券を購入して売却する方法は、買取サイトを比較できる点がメリットです。買取率や入金時間を比較すれば、条件のよい売却先を探せる場合があります。
一方で、買取率はギフト券の種類や申し込み時間によって変動します。ギフトコード送信後はキャンセルや返却が難しいため、買取サイトの運営情報や入金条件を確認してから申し込みましょう。
ギフト券買取を使う方法はWEB完結しやすい一方、買取率・決済可否・コード送信後のトラブルに注意が必要です。
専門の現金化業者を利用する方法
ソフトバンクまとめて支払い現金化では、キャリア決済に対応した専門業者を利用する方法もあります。
専門業者を利用する場合は、公式サイトやLINEから申し込み、希望金額や支払い方法を伝えます。その後、業者の案内に沿って決済し、手数料を差し引いた金額が指定口座へ振り込まれる流れが一般的です。
自分で商品や買取サイトを探す手間を減らせるため、スマホだけで手続きを進めたい人や、入金までの流れをわかりやすくしたい人に向いています。
専門業者を利用する主な流れは次のとおりです。
- ソフトバンクまとめて支払い対応の現金化業者へ申し込む
- 希望金額や支払い方法を伝える
- 業者から決済方法や購入内容の案内を受ける
- 案内に従って決済する
- 決済確認後、手数料を差し引いた金額が振り込まれる
専門業者を利用するメリットは、手続きがわかりやすく、即日入金に対応している業者もあることです。
ただし、業者によって換金率や手数料は異なります。「高換金率」「最短即日」と表示されていても、実際には手数料が差し引かれ、最終入金額が下がる場合があります。
業者を利用する場合は、広告の換金率だけで判断せず、決済前に最終入金額を確認しましょう。
キャリア決済対応をうたう業者を並べて見る
それでも比較したい場合は、換金率の数字ではなく、右列の3点を同じ条件で聞いて見比べてください。
| サービス | 対応をうたう枠 | 申し込む前に自分で確認すること |
|---|---|---|
| キャッツマネー | キャリア決済・後払いアプリ | 決済前の最終入金額の提示、運営会社の所在地と古物商許可、キャンセル条件 |
| カイトリング | キャリア決済 | 決済前の最終入金額の提示、運営会社の所在地と古物商許可、キャンセル条件 |
| エニタイム | キャリア決済 | 決済前の最終入金額の提示、運営会社の所在地と古物商許可、キャンセル条件 |
当真和子専門業者を利用する場合は、即日性や換金率だけでなく、手数料を差し引いた最終入金額で比較しましょう。
主な現金化方法の比較
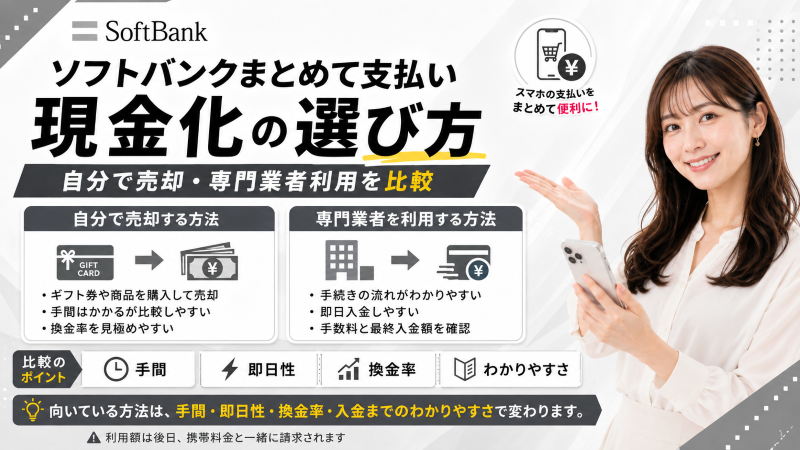
ソフトバンクまとめて支払い現金化には、自分でギフト券や商品を購入して売却する方法と、専門業者を利用する方法があります。
どちらが向いているかは、手間、即日性、換金率、入金までのわかりやすさによって変わります。
| 方法 | 特徴 | 注意点 |
|---|---|---|
| ギフト券を購入して売却 | 買取サイトを自分で比較できる | 買取率や決済可否の確認が必要 |
| 商品を購入して売却 | 買取対象を選べる | 送料・販売手数料・値下がりに注意 |
| 専門業者を利用 | WEB完結で進めやすい | 手数料と最終入金額の確認が必要 |
自分で売却する方法は、買取先を選べる一方、商品選びや申し込み手続きに時間がかかることがあります。専門業者を利用する方法は、流れがわかりやすい一方、業者選びを間違えると手数料トラブルにつながる可能性があります。
ソフトバンクまとめて支払い現金化では、自分で売却する方法と業者利用の違いを比較し、自分に合う方法を選びましょう。
換金率・手数料・最終入金額の考え方
ソフトバンクまとめて支払い現金化で重要なのは、表示換金率ではなく、実際に振り込まれる最終入金額です。
たとえば、30,000円分をソフトバンクまとめて支払いで利用し、換金率80%で現金化した場合、手元に入る金額は24,000円です。しかし、後日支払う金額は30,000円です。
| 利用額 | 換金率 | 最終入金額 | 後日支払い額 | 実質負担 |
|---|---|---|---|---|
| 10,000円 | 80% | 8,000円 | 10,000円 | 2,000円+手数料 |
| 30,000円 | 80% | 24,000円 | 30,000円 | 6,000円+手数料 |
| 50,000円 | 80% | 40,000円 | 50,000円 | 10,000円+手数料 |
このように、現金化は利用額より少ない金額しか受け取れないことが一般的です。さらに、事務手数料や振込手数料が差し引かれる場合は、手元に残る金額はさらに少なくなります。
業者を利用する場合は、「換金率90%」などの数字だけで判断せず、決済前に最終入金額を確認しましょう。
また、翌月以降の携帯料金にいくら上乗せされるのかも重要です。支払い日に請求額を用意できなければ、携帯料金の滞納やサービス利用制限につながる可能性があります。
ソフトバンクまとめて支払い現金化では、換金率ではなく、最終入金額と後日支払い額を比較して判断しましょう。
年齢別の利用可能額と使えなくなる条件
いくらまで使えるかは、業者の広告ではなくソフトバンク側の利用可能額で決まります。公式ページの案内は次のとおりです。
| 使用者の年齢 | 利用可能額の上限(月額) |
|---|---|
| 12歳未満 | 最大2,000円 |
| 20歳未満 | 最大20,000円 |
| 20歳以上 | 最大100,000円 |
この上限は「契約内容・利用状況などによりソフトバンクが設定」するもので、上限まで使えるとは限りません。公式FAQには「ご利用可能額についての判定理由は、開示できません」と明記されています。
利用者側でできるのは、My SoftBankで上限の範囲内に1円単位で利用可能額を設定することだけです(利用制限パスワードの設定が必要)。最大限度額を自分で引き上げることはできません。
まとめて支払いが使えなくなる条件
公式ページでは、次の場合にまとめて支払いを利用できないと案内されています。
- 携帯電話料金の支払い期日までの納入が確認できない場合
- 月間の利用可能額に達している場合
- 利用制限機能を有効にしている場合
現金化との関係で見ると、1つ目が重いです。現金化で増えた翌月の携帯料金を期日までに払えないと、その時点でまとめて支払い自体が使えなくなり、アプリ課金やサブスクの支払いにも影響します。
なお、ソフトバンクの公式ページには、まとめて支払いで購入した商品についてソフトバンクは一切の責任を負わないとも書かれています。業者との間でトラブルが起きても、ソフトバンクが間に入ることはありません。
ソフトバンクまとめて支払いは、上限が月額10万円で、判定理由は非開示、未払いがあれば使えなくなるサービスです。この3点を知ったうえで判断してください。
ソフトバンクまとめて支払い現金化のリスク
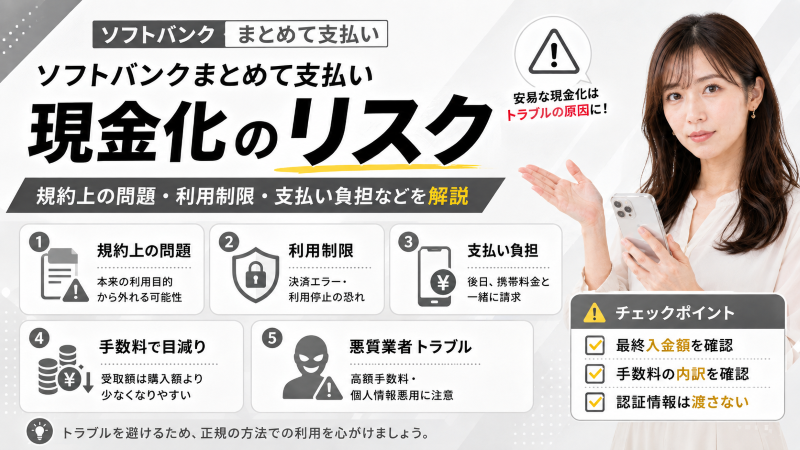
ソフトバンクまとめて支払い現金化には、規約上の問題、利用制限、支払い負担、手数料による目減り、悪質業者によるトラブルなどのリスクがあります。
換金目的の利用は規約上問題になる可能性がある
ソフトバンクまとめて支払いは、デジタルコンテンツやショッピングなどの代金を、月々の携帯電話料金とまとめて支払うためのサービスです。
そのため、換金目的で商品やギフト券を購入し、すぐに売却する使い方は、通常の買い物とは異なる利用と判断される可能性があります。
現金化目的と判断された場合、ソフトバンクまとめて支払いの利用制限や利用停止につながるおそれがあります。携帯電話料金の未払いがある場合や、支払い期日を過ぎた場合も、ソフトバンクまとめて支払いを利用できなくなる場合があります。
翌月以降の携帯料金に上乗せされる
ソフトバンクまとめて支払いで利用した金額は、後日、携帯電話料金と一緒に請求されます。
一時的に現金を受け取れても、翌月以降の請求額が増えるため、支払い日に用意できるか確認しておく必要があります。
支払い遅れで利用できなくなる場合がある
携帯電話料金の未払いがある場合や、期日後に支払った場合は、ソフトバンクまとめて支払いを利用できなくなることがあります。
現金化後に携帯料金を支払えなくなると、通常の通信サービスやほかの支払いにも影響する可能性があります。
換金率や手数料で手元に残る金額が減る
ギフト券買取や専門業者を利用しても、購入額と同じ金額を受け取れるわけではありません。
換金率や各種手数料によって、手元に残る金額は少なくなります。
悪質業者による詐欺や個人情報流出がある
現金化業者の中には、決済後に入金しない、あとから高額な手数料を差し引く、キャンセルを受け付けないといった悪質な業者もあります。
使いすぎると支払いが苦しくなる
ソフトバンクまとめて支払いは、後払い型の決済です。現金化で受け取れる金額よりも、後日支払う金額の方が大きくなるため、繰り返し利用すると支払いが苦しくなりやすくなります。
ソフトバンクまとめて支払い現金化は、入金額だけでなく、規約上のリスク、翌月以降の支払い負担、業者トラブルまで確認して判断する必要があります。
業者利用前に確認したいポイント
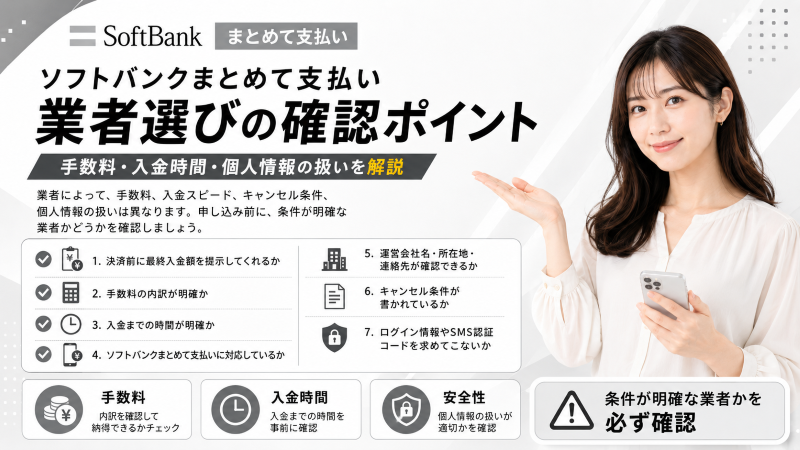
どうしてもソフトバンクまとめて支払い現金化で専門業者を利用する場合は、即日入金や高換金率だけで選ばないことが大切です。
業者によって、手数料、入金スピード、キャンセル条件、個人情報の扱いは異なります。申し込み前に、条件が明確な業者かどうかを確認しましょう。
- 決済前に最終入金額を提示してくれるか
- 手数料の内訳が明確か
- 入金までの時間が明確か
- ソフトバンクまとめて支払いに対応しているか
- 運営会社名・所在地・連絡先が確認できるか
- キャンセル条件が書かれているか
- ログイン情報やSMS認証コードを求めてこないか
特に重要なのは、最終入金額です。換金率が高く見えても、手数料を差し引いた後の金額が少なければ、実質的な負担は大きくなります。
また、運営会社情報があいまいな業者や、SNSだけで勧誘している個人業者には注意が必要です。問い合わせ時の説明があいまいな場合や、決済を急がせる業者は避けた方が安全です。
業者を比較する際は、換金率ではなく、最終入金額・手数料・入金時間・運営情報の明確さを確認しましょう。
現金化以外の選択肢
ソフトバンクまとめて支払い現金化を調べている人は、今すぐ現金が必要だったり、手元の現金を残したかったりする状況かもしれません。
ただし、現金化は手数料で目減りし、翌月以降の支払い負担も残ります。申し込み前に、ほかの方法も比較しましょう。
日常の支払いに使って現金を残す
ソフトバンクまとめて支払いやソフトバンクカードを日常の買い物に使い、現金払いが必要な支払いに手元の現金を残す方法があります。
不要品を売却する
スマートフォン、ゲーム機、家電、ブランド品、洋服など、使っていないものがあれば、買取店やフリマアプリで売却できます。
即日払いの単発バイトを利用する
スキマバイトアプリや日払いの単発バイトを使えば、後日支払いを増やさずに現金を用意できます。
支払い先へ相談する
携帯料金、公共料金、クレジットカード、家賃などの支払いが理由なら、支払い先へ早めに相談しましょう。支払い期限や分割払いを相談できる場合があります。
正規カードローンや公的貸付制度を検討する
どうしても借入が必要な場合は、金利や返済条件が明確な正規カードローンや公的貸付制度も比較しましょう。
ソフトバンクまとめて支払い現金化を検討する前に、不要品売却・支払い先への相談・正規の資金調達方法も確認しましょう。
ソフトバンクまとめて支払い現金化に関するよくある質問
ソフトバンクまとめて支払い現金化とは何ですか?
ソフトバンクまとめて支払いの利用枠で商品やギフト券を購入し、それを買取サイトや専門業者へ売却して現金を受け取る方法です。
利用枠を銀行口座へ直接出金する方法ではなく、商品購入と売却を挟む仕組みです。
ソフトバンクまとめて支払いの利用枠は直接出金できますか?
ソフトバンクまとめて支払いの利用枠を、銀行口座へ直接出金することはできません。
現金化する場合は、ギフト券や商品を購入して売却する方法、または専門業者を利用する方法が紹介されます。
ソフトバンクまとめて支払いの利用可能額はいくらですか?
公式ページでは、12歳未満は最大2,000円、20歳未満は最大2万円、20歳以上は最大10万円(いずれも月額)と案内されています。
実際の額は契約内容や利用状況を見てソフトバンクが設定し、判定理由は開示されません。自分の額はMy SoftBankで確認できます。
ソフトバンクカードを使えば現金化できますか?
ソフトバンクカードは、ソフトバンクまとめて支払いでチャージし、Visaが使えるインターネットのお店で利用できるバーチャルカードです。
現金化としては、カードを使って商品やギフト券を購入し、買取サイトや専門業者へ売却する方法が紹介されます。
まとめて支払いでPayPayにチャージして出金できますか?
できません。PayPay公式ヘルプの案内では、ソフトバンク・ワイモバイルまとめて支払いでチャージした残高は「PayPayマネーライト」になり、銀行口座への送金(出金)はできません。あとから本人確認をしても、すでにあるマネーライトは出金できるPayPayマネーには変わりません。
「PayPayにチャージして出金すれば現金化できる」という説明は、公式の仕樣と合いません。PayPay残高の種類の違いは、こちらの記事で整理しています。
ソフトバンクまとめて支払い現金化は即日できますか?
買取サイトや専門業者によっては、即日入金に対応している場合があります。
ただし、決済可否、申し込み時間、本人確認、買取対象商品、金融機関の営業時間によって入金までの時間は変わります。
専門業者を利用するメリットは何ですか?
専門業者を利用するメリットは、商品選びや買取先探しの手間を減らし、WEB完結で進めやすいことです。
一方で、手数料や業者選びには注意が必要です。利用する場合は、最終入金額、手数料、入金時間、運営会社情報、キャンセル条件を確認しましょう。
換金率はどれくらいですか?
換金率は、商品、買取先、業者、申し込み時間によって異なります。
表示換金率が高くても、手数料を差し引いた最終入金額が少なくなる場合があります。申し込み前に、実際に振り込まれる金額を確認しましょう。
悪質業者を避けるには何を確認すればよいですか?
決済前に最終入金額を提示してくれるか、手数料の内訳が明確か、運営会社情報が確認できるかを確認しましょう。
また、My SoftBankのログイン情報、暗証番号、SMS認証コードを求める業者は避けた方が安全です。SNSだけで勧誘している個人業者にも注意しましょう。
ソフトバンクまとめて支払い現金化以外に現金を用意する方法はありますか?
不要品売却、即日払いの単発バイト、支払い先への相談、正規カードローン、公的貸付制度などがあります。
現金化は手数料や翌月以降の支払い負担があるため、ほかの方法も比較して判断しましょう。
ソフトバンクまとめて支払い現金化はやり方と支払い負担を確認する
ソフトバンクまとめて支払い現金化は、ソフトバンクまとめて支払いの利用枠で商品やギフト券を購入し、買取サイトや専門業者へ売却して現金を受け取る仕組みです。
利用枠を銀行口座へ直接出金する方法ではなく、商品購入と売却を挟むため、換金率や手数料によって手元に残る金額は少なくなります。
また、利用額は後日、携帯電話料金と一緒に請求されます。一時的に現金を受け取れても、翌月以降の支払い負担が残る点に注意が必要です。
どうしても専門業者を利用する場合は、即日入金や高換金率だけで選ばず、最終入金額、手数料、入金時間、運営会社情報、キャンセル条件を確認しましょう。
ソフトバンクまとめて支払い現金化を検討する場合は、やり方・換金率・最終入金額・翌月以降の支払い額を確認し、条件が明確な業者を比較して判断しましょう。
後払い現金化全般の危険性と相談先は、こちらでまとめています。

auユーザー向けには、auかんたん決済枠の現金化を別記事で解説しています。