「即金アプリ」と検索しても、その名前のアプリは存在しません。
出てくるのは、後払いで残高を増やせるアプリの一覧か、少額を借りられる消費者金融のアプリか、後払い残高を現金化する業者の広告のどれかです。
この記事では、後払いアプリで「今日中に使えるようになるまでの時間」を公式情報で一覧にしたうえで、後払いの残高がなぜ現金にならないのか、現金が必要なときにどの順番で考えると損が少ないかを整理します。
先に押さえておきたいのは、後払いアプリで増やせるのは決済に使える残高であって、現金ではないということです。今日中に「支払い」ができれば足りるのか、「現金」そのものが要るのかで、選ぶ道具が変わります。
 当真和子
この記事でわかること
-
エニタイム
 詳細をコチラ80%以上保証振込時間最短3分営業時間24H 年中無休
-
ナンバーワンキャッシュ
詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
-
買取アリアちゃん
詳細をコチラ最大98%振込時間最短即日営業時間10:00~20:00
-
即日アリアちゃん
詳細をコチラ初回90% / 2回目87%振込時間最短10分営業時間9:00~20:00
【最新2026年版】
後払い現金化業者人気おすすめ8選!
 エニタイム
【24時間365日いつでも振込可能な安心感】
- 最大換金率98.8%
- 最短3分のスピード振込
- 24時間年中無休で営業
- キャンセル料0円
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
 買取アリアちゃん
【LINEで完結!業界最高峰の買取率が自慢】
- 初回買取率最大98%
- 最短即日のスピード振込
- LINEで簡単手続き
- 各種後払いアプリ対応
 即日アリアちゃん
【大手法人運営で安心の即日現金化サービス】
- 初回還元率90%
- 最短10分のスピード振込
- 2回目以降も87%保証
- 大手法人運営で安心
「即金アプリ」で検索する人が実際に探しているもの
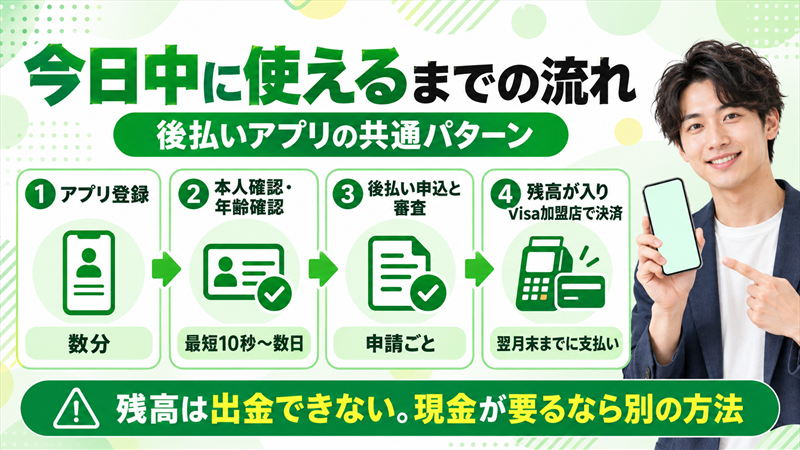
「即金アプリ 後払い」と検索する人が求めているものは、だいたい次の3つに分かれます。
| 求めているもの | 実際に該当するもの | 今日中にできるか |
|---|---|---|
| 今日の支払いを後回しにしたい | 後払いアプリ(ペイディ・バンドルカード・Kyashなど)の後払い機能 | アプリによっては数分〜数十分で使える |
| 今日中に現金が欲しい | 消費者金融のアプリローン、給与前払い、不用品の売却、日払いの仕事 | 消費者金融は最短で当日振込の案内あり。現金化業者は目減りと規約違反が前提 |
| 審査なしでお金を用意したい | 後払いアプリのカード発行は審査なしだが、後払い機能には各社の審査がある | 「審査なしの後払い」は発行の話。残高を増やす段階には審査がある |
3つのうち、後払いアプリが答えになるのは1つ目だけです。
2つ目の「現金が欲しい」に後払いアプリを当てはめると、残高を商品の購入と売却で現金に変える後払い現金化の話になり、これは各社の規約違反で、受け取る額もチャージ額より必ず少なくなります。
後払いアプリは「支払いを翌月に回す道具」です。現金そのものが要るなら、答えは別のところにあります。
後払いアプリで今日中に使えるまでの時間と上限
主な後払いアプリについて、登録から後払いの残高が使えるようになるまでの流れと、後払いの上限・支払期日・手数料を、各社の公式サイトで2026年9月28日に確認した内容でまとめます。
金額の欄は各社が公表している最大値で、実際に通る額は利用者ごとの審査で決まります。初回はこれより小さく始まると考えておいてください。
| アプリ | 使えるまでの流れ | 後払いの上限(公式) | 支払期日 | 手数料 |
|---|---|---|---|---|
| バンドルカード(ポチっとチャージ) | アプリ登録→バーチャルカード即時発行→ポチっと申込(初回は通信キャリアで年齢確認、満18歳以上)→都度審査 | 1回3,000円〜50,000円 | 翌月末 | 510円〜1,830円 |
| Kyash(イマすぐ入金) | アプリ登録→カード発行→申込 | 1回3,000円〜50,000円 | 翌月末 | 500円〜1,800円(支払額に上乗せ) |
| ワンバンク(あとばらいチャージ) | アプリ登録→カード発行→本人確認→申請ごとにセブン銀行が審査 | 最大50,000円 | 翌月末 | 510円〜1,830円 |
| ultra pay(ミライバライ) | アプリ登録→でじなカード即時発行→提携先の与信審査 | 2,000円以上/回、1回30,000円まで | 翌月 | アプリ内で表示 |
| ペイディ | メールアドレスと携帯番号で登録→加盟店で決済(上限は注文ごとに審査) | 利用者ごとに設定 | 翌月(1日に請求確定、口座振替は27日) | 口座振替・銀行振込なら分割手数料0%。コンビニ払いは手数料あり |
| atone | 登録→加盟店で決済(上限は利用者ごと・非公開) | 利用者ごとに設定。実店舗のコード決済はオンライン上限の一部 | 翌月 | 請求方法により手数料あり |
| メルペイ(スマート払い) | メルカリ登録→本人確認→スマート払い設定 | 利用者ごとに設定 | 翌月 | 翌月払いは手数料なし。定額払いは手数料あり |
| ファミペイ(翌月払い) | アプリ登録→本人確認→翌月払い申込(審査) | 利用者ごとの極度額 | 請求確定月の27日 | 一括は無料。スキップ・分割は実質年率18.0% |
表のとおり、カードの発行自体は数分で済むアプリが多い一方、後払いの残高が入るまでには年齢確認や与信審査が挟まります。
最短で今日中に使えるのは、バーチャルカードが即時発行され、後払いの審査もアプリ内で完結するバンドルカード・Kyash・ultra payのような「チャージ型」です。ただし審査に通るかは利用状況次第で、初回は少額から始まることがあります。
ワンバンクやファミペイのように本人確認が必須のアプリは、確認が完了するまでの時間が読めない分、今日中は保証できません。
各アプリの規約上の扱いと、現金化として紹介される方法の注意点は、それぞれの記事で公式情報をもとに解説しています。
後払いの上限は最も大きいものでも1回5万円前後で、初回はそれより小さく始まります。「即金で30万円」のような広告は、後払いアプリの話ではありません。
後払いアプリの残高が現金にならない理由
後払いアプリで増やした残高は、どのアプリでも銀行口座へ出金できません。
バンドルカードのポチっとチャージ、ワンバンクのあとばらいチャージ、BANKITのおたすけチャージは公式に「出金できない残高」と案内され、Kyashのイマすぐ入金分も出金できるKyashマネーには含まれません。
そのうえで、各社の規約は換金目的の利用を禁止しています。
- バンドルカード:利用規約第21条で換金目的の利用は利用資格停止・取消の事由。残高は失効し払戻しなし
- ワンバンク:利用規約で「換金を目的として本カードによる決済を行う行為」を禁止
- ペイディ:カスタマーサポートの案内で換金目的の購入と買取依頼を禁止事項に明記。検知時は利用停止と一括請求
- atone:NP会員規約第9条1項11号で換金目的の利用を禁止。第7条で予告なく会員資格停止
- メルペイ:2021年4月27日の注意喚起で与信枠の現金化を禁止。利用停止のうえ一括返済を求めることもある
つまり、後払いアプリの残高を「即金」に変える公式の方法はなく、ギフト券を買って売る、業者に決済を頼む、という間接的な方法は、翌月にチャージ額+手数料を払いながら、換金率分を目減りさせる行為です。
30,000円をポチっとチャージで入れ、換金率85%の業者に頼んだ場合で計算すると、口座に入るのは25,500円前後です。翌月末の支払いは手数料1,170円を含めて31,170円なので、1か月で5,670円を失う計算になり、年率に直すと消費者金融の上限金利をはるかに超えます。
当真和子現金が必要なときに損の少ない順番
現金そのものが今日中に要る場合は、後払い残高を売る前に、負担の小さい順に並べた次の表を上から当たってください。
| 順番 | 方法 | 今日中にできるか | 負担 |
|---|---|---|---|
| 1 | 本人確認済みのスマホ決済残高を公式に出金する(PayPayマネー・d払い残高・Kyashマネー・メルペイ残高など) | 即時〜数営業日 | 手数料0円〜380円 |
| 2 | 携帯料金・家賃・公共料金の窓口に、支払日の延期や分割を電話で相談する | 電話1本で当日 | 遅延損害金や信用情報への影響を避けられる |
| 3 | 不要品をフリマアプリや買取店で売る | 買取店なら当日 | 売値だけ。手数料なし |
| 4 | 即日払いの単発バイト、勤務先の給与前払い制度 | 当日〜翌日 | 手数料はサービスによる |
| 5 | 正規のカードローン・消費者金融のアプリ | 審査次第で当日振込の案内あり | 上限金利の範囲内。返済計画が前提 |
| 6 | 市区町村・社会福祉協議会の公的貸付、生活困窮の相談窓口 | 即日は難しい | 無利子〜低利。収入の見込みが立たない人向け |
後払い現金化は、この表のどこにも入りません。手数料込みで15〜20%を1か月で失う方法は、5番の借り入れよりも確実に高くつくからです。
収入の見込みが立たない場合は、借り入れより先に6番の相談窓口を使ってください。
後払い現金化全般の危険性と相談先は、こちらの記事でまとめています。

後払い現金化を選んだときに起きやすいこと
それでも後払い残高の現金化を選ぶ場合に、実際に起きやすいことを、申し込む前にできることと、起きてしまったときの対処に分けて整理します。
「即金」目当てで後払い現金化に進んだ人が困る場面と対処
| 起きやすいこと | 申し込む前にできること | 起きてしまったら |
|---|---|---|
| ギフト券の連続購入が換金目的とみなされ、後払いが止まって残高も使えなくなる | ギフト券の高額・連続購入をしない。そもそも換金目的で使わない | 停止後も後払いの支払い義務は残る。期日までに支払う |
| 翌月にチャージ額+手数料を払えず、翌月も同じことを繰り返す | 受取額ではなく支払額を給料日と照らし合わせる。1回で終わる金額にする | 2か月目に入る前に支払い先へ相談。金融庁の相談窓口0570-016811も使える |
| 「即日」と言われたのに当日入金されない | 当日振込の締め時刻・本人確認に必要な書類を先に聞く | 業者の説明を保存し、入金がなければ消費者ホットライン188へ |
| 認証コードやログイン情報を渡して不正利用される | 認証コードは誰にも渡さない。決済は自分の端末で行う | すぐにパスワードを変更し、発行元に連絡。警察相談専用電話#9110 |
金融庁は「『今すぐ現金』『手軽に現金』に注意ください!」という注意喚起ページで、「金融ブラックOK」「借金ではありません」といった誘い文句に注意するよう呼びかけています。
後払い枠への対応をうたう業者を見るときの確認軸
それでも業者を比較したい場合は、換金率の数字ではなく、右列の3点を同じ条件で聞いて見比べてください。
| サービス | 対応をうたう枠 | 申し込む前に自分で確認すること |
|---|---|---|
| 買取ForYou | 後払い・プリペイド系の決済枠 | 決済前の最終入金額の提示、運営会社の所在地、キャンセル条件 |
| 買取JACK | 後払い・プリペイド系の決済枠 | 決済前の最終入金額の提示、運営会社の所在地、キャンセル条件 |
| 買取クラウド | 後払い・プリペイド系の決済枠 | 決済前の最終入金額の提示、運営会社の所在地、キャンセル条件 |
| バンクレジット | 後払い・プリペイド系の決済枠 | 決済前の最終入金額の提示、運営会社の所在地、キャンセル条件 |
当真和子業者を比べる前に、今日中に「支払い」が要るのか「現金」が要るのかを決めてください。前者なら後払いアプリで足り、後者なら現金化より先に見る方法があります。
即金アプリ・後払いアプリに関するよくある質問
ツケ払いができるアプリはありますか?
後払い(ツケ払い)に対応するアプリとして、ペイディ、バンドルカード、Kyash、ワンバンク、ultra pay、atone、メルペイ、ファミペイなどがあります。
いずれも支払いは翌月で、後払いの上限は利用者ごとの審査で決まります。
審査なしですぐ使える後払いアプリはありますか?
カードの発行が審査なしのアプリはありますが、後払いで残高を増やす段階には各社の審査があります。
信用情報の照会がないアプリでも、利用状況を見た都度審査や年齢確認は入ります。
2万円をすぐ使える後払いアプリはありますか?
バンドルカードやKyashは1回3,000円〜50,000円、ワンバンクは最大50,000円が後払いの公式上限ですが、初回は少額から始まることが多く、2万円が通るかは審査次第です。
アプリに表示される申し込み可能額が、その時点の上限です。
後払いアプリの残高をすぐ現金化できますか?
公式の方法ではできません。
後払いで入れた残高は出金の対象外で、換金目的の利用は規約違反です。ギフト券の売却や業者への依頼は、翌月の支払いを抱えたまま換金率分を目減りさせる行為になります。
今日中に現金が必要なとき、いちばん確実な方法は?
本人確認済みのスマホ決済残高があるなら公式の出金、なければ支払い先への相談や不要品の売却が確実です。
借り入れが必要なら、正規のカードローンや消費者金融の方が、後払い現金化より負担は小さくなります。
即金アプリは存在しない。後払いアプリは「支払い」を今日中にする道具
「即金アプリ」という名前のアプリはなく、検索で出てくるのは後払いアプリと少額融資の話です。
後払いアプリは、バンドルカード・Kyash・ultra payのようなチャージ型なら数分〜数十分で使えるようになりますが、増やせるのは決済に使える残高で、現金にはなりません。
どのアプリも換金目的の利用を規約で禁止しており、後払い残高の現金化は翌月の支払いを抱えたまま換金率分を失う、いちばん高い借り入れです。
今日中に現金が必要なら、公式の出金、支払い先への相談、不要品の売却、正規の借り入れ、公的な相談窓口の順に検討してください。
今日中に「支払い」が要るなら後払いアプリで足ります。「現金」が要るなら、後払い現金化より先に見る方法があります。
後払いアプリごとの上限・支払日・規約の一覧は、後払い現金化の記事の表で確認できます。