バーチャルカード現金化と検索して出てくる方法は、後払いアプリやキャリア決済でバーチャルカードを発行し、そのカードでギフト券や商品を買って売るか、専門業者に決済を頼んで振込を受ける形です。
ただ、ひとくちにバーチャルカードと言っても、先にお金を入れて使うプリペイド型と、後払いで残高を増やす後払い型では、「現金化」の意味も、規約上の扱いも、手元に残る金額もまったく違います。
この記事では、その2つの型の違いを軸に、主な発行元ごとの公式条件を2026年9月28日に確認した内容で表にまとめました。
先に結論を書くと、どの発行元も換金目的の利用は規約で禁止しており、後払いで入れた残高を銀行口座へ出金できるバーチャルカードは1つもありません。
その前提を踏まえたうえで、それでも検討する人が損をしないための確認点を順に説明します。
 当真和子
この記事でわかること
-
エニタイム
 詳細をコチラ80%以上保証振込時間最短3分営業時間24H 年中無休
-
ナンバーワンキャッシュ
詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
-
買取アリアちゃん
詳細をコチラ最大98%振込時間最短即日営業時間10:00~20:00
-
即日アリアちゃん
詳細をコチラ初回90% / 2回目87%振込時間最短10分営業時間9:00~20:00
【最新2026年版】
後払い現金化業者人気おすすめ8選!
 エニタイム
【24時間365日いつでも振込可能な安心感】
- 最大換金率98.8%
- 最短3分のスピード振込
- 24時間年中無休で営業
- キャンセル料0円
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
 買取アリアちゃん
【LINEで完結!業界最高峰の買取率が自慢】
- 初回買取率最大98%
- 最短即日のスピード振込
- LINEで簡単手続き
- 各種後払いアプリ対応
 即日アリアちゃん
【大手法人運営で安心の即日現金化サービス】
- 初回還元率90%
- 最短10分のスピード振込
- 2回目以降も87%保証
- 大手法人運営で安心
後払い型とプリペイド型で現金化の意味が変わる
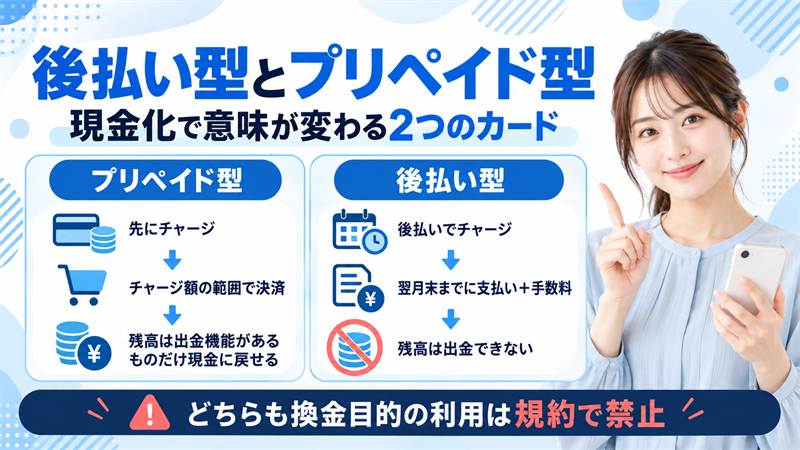
バーチャルカードは、アプリ上で番号が発行されるカードで、ネット決済ではクレジットカードと同じように使えます。
現金化の話をするときは、残高をどう入れるかで2つに分けて考える必要があります。
プリペイド型は、銀行口座やコンビニから先にチャージした残高の範囲で決済するカードです。本人確認を済ませたうえで出金機能があるサービスなら、残高を手数料込みで銀行口座やATMに戻せます。
一方の後払い型は、バンドルカードのポチっとチャージやKyashのイマすぐ入金のように、後払いで残高を増やす機能です。増えた残高は決済にしか使えず、後払いで入れた残高を出金できるサービスはありません。
つまり「バーチャルカード現金化」で検索する人の多くが探しているのは後払い型の話で、こちらは商品やギフト券を買って売る、あるいは業者に決済を頼む、という間接的な方法しか存在しません。
| プリペイド型(先にチャージ) | 後払い型(あとで支払う) | |
|---|---|---|
| 残高の入れ方 | 銀行口座・コンビニ・ATMなどから自分の現金を入れる | 後払い機能で残高を増やし、翌月末などに手数料込みで支払う |
| 残高を現金に戻す | 出金機能があるサービスなら本人確認後に可能(手数料あり) | 出金不可。決済に使うしかない |
| 現金化として紹介される方法 | 公式の出金(本来は現金化ではない) | ギフト券・商品の購入と売却、または業者への決済依頼 |
| 規約上の換金目的の利用 | 禁止 | 禁止。停止・残高失効・一括請求の事由になる |
自分の現金を入れたプリペイド残高なら公式の出金を使えばよく、後払いで増やした残高は現金に戻せない、という区別が出発点です。
発行元別に見る後払い上限・支払期日・出金可否・規約
バーチャルカードを発行できる主なサービスについて、後払い機能の公式条件と、現金化に関わる規約の扱いを並べました。
金額や期日は各社の公式サイト・規約で2026年9月28日に確認したものです。上限額は利用者ごとの審査で変わるので、表の数字は「これ以上は使えない」という天井として読んでください。
| 発行元 | 後払い機能(1回の金額・支払期日) | 残高の出金 | 現金化に関わる規約 |
|---|---|---|---|
| バンドルカード | ポチっとチャージ 3,000円〜50,000円、翌月末まで。手数料510円〜1,830円。満18歳以上 | 不可 | 利用規約第21条で換金目的の利用は利用資格停止・取消の事由。残高失効・払戻しなし |
| Kyash | イマすぐ入金 3,000円〜50,000円、翌月末まで。手数料500円〜1,800円 | 本人確認済みのKyashマネーのみ220円で出金可(後払い分は対象外) | 換金目的の利用は規約で禁止 |
| ワンバンク(旧B/43) | あとばらいチャージ 最大50,000円、翌月末まで。手数料510円〜1,830円。申請ごとにセブン銀行が審査 | ワンバンクマネーのみセブン銀行ATMで出金可(手数料380円)。あとばらい分は出金不可 | 利用規約で換金を目的とした決済を禁止行為に明記 |
| ultra pay カード | ミライバライ 2,000円以上、1回30,000円まで(残高上限100,000円)。手数料はアプリ内表示 | 不可。チャージ後の返金も不可 | 提携先の与信審査。支払い遅延の情報は提携先から共有される |
| BANKIT | おたすけチャージ 3,000円または6,000円、翌月末まで。BANKITの利用実績がある人向け | おたすけチャージ分は出金・送金不可 | 不適切な利用と判断した場合はサービス停止 |
| d払い(電話料金合算払い) | 契約1〜3か月1万円、4〜24か月3万円、25か月以降5万円。翌月の携帯料金と合算 | d払い残高(現金バリュー)は220円で出金可。合算払い分は不可 | ご利用上の注意で換金・現金化目的の利用を禁止 |
| au PAY(auかんたん決済) | 年齢別に〜12歳1,500円、13〜17歳1万円、18〜19歳5万円、20歳以上10万円。通信料金と合算 | かんたん決済分は不可 | 会員規約第1条第5項で現金化目的の使用を禁止 |
| メルペイ(スマート払い) | 利用者ごとに設定、翌月払い | 売上金・メルペイ残高は振込申請200円で出金可。スマート払い分は不可 | 2021年4月27日付の公式注意喚起でスマート払いの与信枠を現金化する行為を禁止すると明言 |
| ファミペイ(翌月払い) | 利用者ごとの極度額、請求確定月の27日払い。スキップ・分割は実質年率18.0% | 不可 | 翌月払い規約第11条で違反の疑いがあれば利用停止 |
表を横に見ると分かるとおり、後払いで入れた残高を出金できる列は全部「不可」です。
出金できるのは、本人確認をしたうえで自分の現金を入れた残高だけで、その場合はそもそも現金化ではなく公式の出金機能を使えば済みます。
各サービスの詳しい手順と注意点は、それぞれの記事で公式情報をもとに解説しています。
後払い上限が最も大きいものでも月10万円で、「バーチャルカードで30万円即日」のような広告は、その時点で公式の条件と合っていません。
バーチャルカード現金化で使われる2つの流れ
後払い型のバーチャルカードで現金化として紹介される流れは2つです。
1つ目は、自分でAppleギフトカードなどのデジタルギフト券を買い、ギフト券買取サイトに売る流れです。買取先を自分で選べる一方、カード会社側の不正利用検知で決済が通らないことや、買取率が日によって変わることがあります。
2つ目は、現金化業者に申し込み、業者が指定する商品やサービスをバーチャルカードで決済して、手数料を差し引いた金額を振り込んでもらう流れです。スマホだけで完結しやすい反面、手数料の内訳が見えにくくなります。
| 流れ | やること | 止まりやすい箇所 | 翌月に残るもの |
|---|---|---|---|
| 自分でギフト券を買って売る | 後払いでチャージ→ギフト券購入→買取サイトへコード送信 | 高額・連続購入で決済がはじかれる。買取サイトの入金遅れ | 後払いの支払額+手数料 |
| 業者に決済を頼む | 後払いでチャージ→業者指定の決済→振込 | 決済後に手数料が変わる。カード情報の提示を求められる | 後払いの支払額+手数料 |
どちらの流れでも、翌月末に支払う金額はチャージした額と手数料の合計で、受け取った現金の額ではありません。
たとえば50,000円をポチっとチャージして換金率85%で現金化すると、手元に入るのは42,500円ほどで、翌月末に支払うのは51,830円です。約1か月で9,330円の負担になり、少額の借り入れとしてはかなり重い水準です。
当真和子カード番号と認証コードを業者に渡してはいけない理由
業者の中には、「こちらで決済するのでカード番号とセキュリティコードを教えてください」「届いた認証コードを送ってください」と案内するところがあります。
これは、カードを第三者に使わせる行為そのもので、各社の規約で停止事由に挙げられているだけでなく、限度額まで勝手に使われても補償の対象外になります。
バンドルカードの利用規約では、カード情報を第三者に開示・提供している場合や、第三者から提供を促されている場合も、利用資格停止の事由に含まれています。
ペイディも、家族や友人を含む第三者へ電話番号・メールアドレス・認証コードを渡さないよう案内し、自分で開示して決済された場合は補償できないと明記しています。
- カード番号・有効期限・セキュリティコードを業者に送る
- SMSやメールで届いた認証コードを転送する
- アプリのログイン情報を共有する
- 「本人確認のため」と言われて身分証と一緒にカード画面を送る
決済は必ず自分の端末で自分が行い、業者に渡すのは振込先の口座情報までにとどめてください。
認証コードを求める業者は、その時点で候補から外して問題ありません。
カード情報や認証コードを渡した時点で、規約上は「第三者に使わせた」扱いになり、被害が出ても補償されません。
バーチャルカード現金化で起きやすいこと
後払い型バーチャルカードの現金化で実際に起きやすいことを、申し込む前にできることと、起きてしまったときの対処に分けて整理します。
起きやすいこと・申し込む前にできること・起きてしまったら
| 起きやすいこと | 申し込む前にできること | 起きてしまったら |
|---|---|---|
| 換金目的の疑いでアカウントが停止され、残高が失効する | ギフト券の高額・連続購入をしない。そもそも換金目的で使わない | 停止後も後払いの支払い義務は残る。翌月末の支払いだけは済ませる |
| 翌月末に手数料込みの金額を払えない | 受取額ではなく支払額(チャージ額+手数料)を給料日と照らし合わせる | 放置せず発行元へ相談。他の支払い先への延期相談も並行する |
| ギフトコードを送った後に買取代金が入金されない | 買取サイトの運営会社・古物商許可番号・入金条件を送信前に確認する | やり取りを保存して消費者ホットライン188へ。脅しがあれば#9110 |
| カード情報を渡して限度額まで使われる | カード情報・認証コードは渡さない。決済は自分の端末で行う | すぐにカードを一時停止し、発行元とカード会社に連絡。警察相談専用電話#9110 |
金融庁も「『今すぐ現金』『手軽に現金』に注意ください!」という注意喚起ページで、形式的に商品の売買であっても、経済的な実態が貸付けであれば貸金業に該当するおそれがあるとしています。
後払い現金化全般の危険性と相談先は、こちらの記事でまとめています。

後払い枠への対応をうたう業者を見るときの確認軸
それでも業者を比較したい場合は、換金率の数字ではなく、右列の3点を同じ条件で聞いて見比べてください。
| サービス | 対応をうたう枠 | 申し込む前に自分で確認すること |
|---|---|---|
| 買取ForYou | 後払い・プリペイド系の決済枠 | 決済前の最終入金額の提示、運営会社の所在地、キャンセル条件 |
| 買取JACK | 後払い・プリペイド系の決済枠 | 決済前の最終入金額の提示、運営会社の所在地、キャンセル条件 |
| 買取クラウド | 後払い・プリペイド系の決済枠 | 決済前の最終入金額の提示、運営会社の所在地、キャンセル条件 |
| バンクレジット | 後払い・プリペイド系の決済枠 | 決済前の最終入金額の提示、運営会社の所在地、キャンセル条件 |
当真和子業者は「決済前に最終入金額を数字で出すか」「自分の端末で決済させるか」の2点で絞ると、候補はかなり減ります。
現金化以外で今日中に現金を用意する方法
後払いのバーチャルカードは、そもそも支払いを翌月に回すための道具です。今日中に現金が必要なら、残高を無理に現金に変えるより、次の順で考える方が損が少なくなります。
- 本人確認済みのプリペイド残高があるなら公式の出金を使う(PayPayマネー・d払い残高・Kyashマネー・メルペイ残高など)
- 支払い先に延期や分割を相談する(携帯料金・家賃・公共料金は相談窓口がある)
- 不要品をフリマアプリや買取店で売る
- 即日払いの単発バイトを利用する
- 正規のカードローンや、市区町村・社会福祉協議会の公的貸付制度を確認する
支払い先への相談は、遅延損害金や信用情報への影響を避けられる点で、現金化より確実に負担が軽くなります。
バーチャルカード現金化に関するよくある質問
バーチャルカードの残高を現金として引き出せますか?
後払いで入れた残高は引き出せません。
本人確認を済ませたうえで自分の現金を入れた残高なら、Kyashマネー(220円)やワンバンクマネー(380円)のように出金機能があるサービスで引き出せます。
プリペイド型のバーチャルカードは現金化業者の対象外ですか?
業者によります。
ただ、プリペイド残高は自分の現金を入れたものなので、業者に売って目減りさせる理由がありません。出金機能があるなら公式の出金を使い、ないなら日常の支払いに回して現金を残す方が確実です。
バンドルカードの3,000円を現金化するといくら残りますか?
ポチっとチャージの最低額3,000円を換金率80%で現金化すると受け取れるのは2,400円ほどで、翌月末には手数料510円を足した3,510円を支払います。
少額ほど手数料の割合が重くなるので、3,000円が必要なだけなら不用品の売却や支払いの相談の方が損をしません。
バーチャルカード現金化はバレますか?
決済の記録は発行元にすべて残ります。
ギフト券だけを短期間に繰り返し買う、上限まで一気に使うといった使い方は通常の買い物と違うパターンとして見られやすく、換金目的と判断されれば停止の対象になります。「バレない方法」はありません。
後払いの残高を家族や友人に送って現金にできますか?
後払いで入れた残高は送金の対象外にしているサービスが多く、BANKITのおたすけチャージ分やワンバンクのあとばらいチャージ分は送金できません。
送金できるサービスでも、換金目的の送金は規約違反として扱われます。
バーチャルカード現金化は「後払い型かどうか」を先に確認する
バーチャルカード現金化は、後払い型かプリペイド型かで意味が変わります。
プリペイド残高なら公式の出金を使えばよく、後払いで増やした残高は出金できないため、ギフト券の売却や業者への決済依頼という間接的な方法しかありません。
どの発行元も換金目的の利用を規約で禁止しており、後払いの上限は最も大きいものでも月10万円です。
検討する場合は、表示換金率ではなく、翌月末に支払う金額(チャージ額+手数料)と、カード情報を渡さずに済むかどうかで判断してください。
後払いで増やした残高は現金に戻せません。受け取る額ではなく、翌月末に支払う額で判断しましょう。
同じ後払い型で対応業者が分かれるペイディ現金化については、こちらの記事で解説しています。