バンドルカード現金化とは、バンドルカードの残高やポチっとチャージを使って商品を購入し、買取店や専門業者へ売却して現金を受け取る方法を指します。
先に結論を書きます。バンドルカードの残高は、ATMで引き出すことも銀行口座に戻すこともできません。そして、換金目的での利用は利用規約で「利用資格の停止・取消し」の事由に挙げられており、停止されると残高は失効して払い戻されません。
 当真和子
バンドルカードは、スマホで発行できるVisaプリペイドカードです。あらかじめ残高をチャージして使うほか、後払い式の「ポチっとチャージ」を利用できる場合があります。
ただし、バンドルカードの残高を銀行口座へ直接出金したり、現金として払い戻したりすることはできません。現金を受け取るには、商品購入と売却を組み合わせる方法や、現金化に対応した専門業者を利用する方法が中心になります。
自分で商品を購入して売却する方法は、買取相場を自分で確認できる一方、商品選びや売却先探しに手間がかかります。一方、専門業者を利用する方法は、手続きが簡単でWEB完結しやすい反面、手数料や業者選びに注意が必要です。
この記事では、バンドルカード現金化の仕組み、ポチっとチャージの支払い負担、商品売却と専門業者利用の違い、換金率・手数料・最終入金額、業者選びの確認ポイント、現金化以外の選択肢を解説します。
-
エニタイム
 詳細をコチラ80%以上保証振込時間最短3分営業時間24H 年中無休
-
ナンバーワンキャッシュ
詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
-
買取アリアちゃん
詳細をコチラ最大98%振込時間最短即日営業時間10:00~20:00
-
即日アリアちゃん
詳細をコチラ初回90% / 2回目87%振込時間最短10分営業時間9:00~20:00
- バンドルカードとポチっとチャージの仕組み
- バンドルカード残高は現金に戻せるのか
- 利用規約では現金化をどう扱っているか
- 起きやすいこと・申し込む前にできること・起きてしまったら
- バンドルカード現金化として紹介される主な方法
- 商品を購入して売却する方法
- 専門の現金化業者を利用する方法
- 換金率・手数料・最終入金額の考え方
- バンドルカード現金化で注意したいリスク
- バンドルカード残高は返金・現金化できない
- ポチっとチャージの支払いが後から残る
- 換金率や手数料で手元に残る金額が減る
- 不自然な利用はアカウント停止につながる可能性がある
- 悪質業者による詐欺や個人情報流出がある
- 業者利用前に確認したいポイント
- 後払い枠への対応をうたう業者を並べて見る
- 現金化以外の選択肢
- バンドルカードを日常の支払いに使って現金を残す
- 不要品を売却する
- 即日払いの単発バイトを利用する
- 支払い先へ延期や分割を相談する
- 正規カードローンや公的貸付制度を検討する
- バンドルカード現金化に関するよくある質問
- バンドルカード残高は現金化できますか?
- ポチっとチャージを使って現金化できますか?
- バンドルカード現金化の換金率はどれくらいですか?
- 専門業者を利用するメリットは何ですか?
- 悪質業者を避けるには何を確認すればよいですか?
- バンドルカードの残高をATMで現金として引き出せますか?
- 現金化がバンドルカード側に知られた場合はどうなりますか?
- ポチっとチャージの手数料はいくらですか?
- バンドルカード現金化以外にお金を用意する方法はありますか?
- バンドルカード現金化は規約上のリスクと支払い負担を知ったうえで判断する
【最新2026年版】
後払い現金化業者人気おすすめ8選!
 エニタイム
【24時間365日いつでも振込可能な安心感】
- 最大換金率98.8%
- 最短3分のスピード振込
- 24時間年中無休で営業
- キャンセル料0円
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
 買取アリアちゃん
【LINEで完結!業界最高峰の買取率が自慢】
- 初回買取率最大98%
- 最短即日のスピード振込
- LINEで簡単手続き
- 各種後払いアプリ対応
 即日アリアちゃん
【大手法人運営で安心の即日現金化サービス】
- 初回還元率90%
- 最短10分のスピード振込
- 2回目以降も87%保証
- 大手法人運営で安心
この記事でわかること
バンドルカード現金化とは何か
バンドルカード現金化とは、バンドルカードの残高やポチっとチャージで商品を購入し、その商品を買取店や専門業者へ売却して現金を受け取る方法です。
バンドルカードはVisa加盟店で使えるプリペイドカードですが、残高をそのまま銀行口座へ出金する機能はありません。
そのため、現金化として紹介される方法は、商品やギフトカードを購入して売却する方法、または専門業者の案内に従って決済し、手数料を差し引いた金額を振り込んでもらう方法が中心です。
たとえば、家電、ゲーム機、ブランド品、デジタルギフト券など、買取需要のある商品を購入し、買取店や買取サイトへ売却する方法があります。
また、自分で商品や売却先を探す手間を省きたい場合は、バンドルカードや後払いアプリに対応した専門業者を利用する方法もあります。
ただし、購入額と同じ金額を受け取れるわけではありません。換金率や手数料によって、実際に手元へ残る金額は少なくなります。
バンドルカード現金化は、残高を直接出金する方法ではなく、商品購入と売却を介して現金を受け取る方法です。
チャージ式プリペイドの現金化つながりでは、Kyashの記事も参考になります。
バンドルカードとポチっとチャージの仕組み
バンドルカードは、アプリから発行できるVisaプリペイドカードです。チャージした残高の範囲内で、ネットショッピングや実店舗のVisa加盟店で利用できます。
通常のプリペイドカードと同じように、事前に残高をチャージして使う仕組みです。
一方、ポチっとチャージは、今すぐチャージして、あとから支払う後払い式のチャージ方法です。手元に現金が少ないときでも、審査に通ればバンドルカード残高へチャージできます。
ただし、ポチっとチャージは無料で使えるわけではありません。チャージした金額に応じて手数料がかかり、後日まとめて支払う必要があります。
バンドルカードのサポートページでは、条件と手数料が次のように案内されています。
- 対象年齢は満18歳以上
- 1回3,000円から、上限額(最大50,000円)まで1,000円単位で申し込める
- 支払い期限は翌月末
- 手数料はカード残高に含まれない(残高とは別に支払う)
| 申込み金額 | 手数料(1回あたり) |
|---|---|
| 3,000円〜10,000円 | 510円 |
| 11,000円〜20,000円 | 815円 |
| 21,000円〜30,000円 | 1,170円 |
| 31,000円〜40,000円 | 1,525円 |
| 41,000円〜50,000円 | 1,830円 |
当真和子現金化で一時的に現金を受け取れても、後からポチっとチャージの支払いが残る点に注意が必要です。
また、利用できる金額は利用状況や審査によって変わります。希望額を必ずチャージできるとは限らないため、現金化を考える場合も、利用可能額と支払い予定額を確認しておきましょう。
ポチっとチャージは後払いで残高を増やせる機能ですが、後日支払いと手数料が発生します。
バンドルカード残高は現金に戻せるのか
バンドルカード残高を、銀行口座へ直接出金したり、現金として払い戻したりすることはできません。
バンドルカードは、チャージした残高を買い物に使うためのプリペイドカードです。アプリ上に残高があっても、その金額をATMから引き出したり、銀行口座へ振り込んだりする機能はありません。
そのため、残高を現金として受け取りたい場合は、商品を購入して売却する方法や、専門業者を利用する方法を検討することになります。
ただし、どちらの方法でも、残高と同額の現金を受け取れるわけではありません。買取価格や手数料によって、手元に残る金額は少なくなります。
また、ポチっとチャージを利用している場合は、後日チャージ分と手数料の支払いが残ります。
バンドルカード残高は公式に現金へ戻せないため、現金化では商品購入や業者利用を挟む必要があります。
利用規約では現金化をどう扱っているか
バンドルカードの利用規約には、「現金化」という言葉そのものは出てきません。ただ、第21条の利用資格停止・取消しの事由の中に、「換金目的、マネーローンダリング目的での利用等、利用者として不適当であると判断した場合」という項目があります。
商品を買って売る行為が、この「換金目的」に当たると判断されれば、停止の対象になり得るということです。
停止されたときの扱いも同じ条文に書かれています。利用者は本サービスを利用できなくなり、保有している残高は失効し、払戻しはされないという内容です。
さらに、運営側に損失が出た場合はその補償を請求できるという条項もあります。
加えて、カード情報を第三者に開示・提供している場合や、第三者から提供を促されている場合も、同じ条文で停止事由に挙げられています。業者にカード番号や認証コードを渡す行為は、ここに触れる可能性があります。
通知や催告なしにサービスを停止できるという条項(第20条)もあるため、「警告が来てからやめればいい」という考え方は通用しません。
起きやすいこと・申し込む前にできること・起きてしまったら
| 起きやすいこと | 申し込む前にできること | 起きてしまったら |
|---|---|---|
| 換金目的と判断され、利用停止・残高失効 | 残高が残っている状態で高額の換金性商品を買わない。そもそも換金目的で使わない | アプリの問い合わせフォームから事情を伝える。残高は原則戻らない前提で、ポチっとチャージの支払いだけは期限内に済ませる |
| 業者に決済させられたまま入金がない | 決済前に最終入金額・運営会社の所在地・キャンセル条件を文面で受け取る | やり取りの画面を保存し、消費生活センター(188)へ相談する |
| カード番号や認証コードを渡して不正利用される | カード情報・SMS認証コードは業者に渡さない。求められた時点で断る | アプリからカードを一時停止し、サポートへ連絡。警察相談専用電話(#9110)にも相談できる |
| ポチっとチャージの支払いが翌月末に間に合わない | 手数料込みの支払額を先に計算し、給料日との間隔を確認する | 放置せず、支払い方法の案内に沿って早めに支払う。支払い先や家賃など他の支払いの相談も並行する |
バンドルカードの現金化は、規約上「換金目的の利用」として利用停止と残高失効の対象になり得ます。業者選び以前の問題として、この点を知ったうえで判断してください。
後払いサービス全般の危険性と相談先は、こちらでまとめています。

バンドルカード現金化として紹介される主な方法
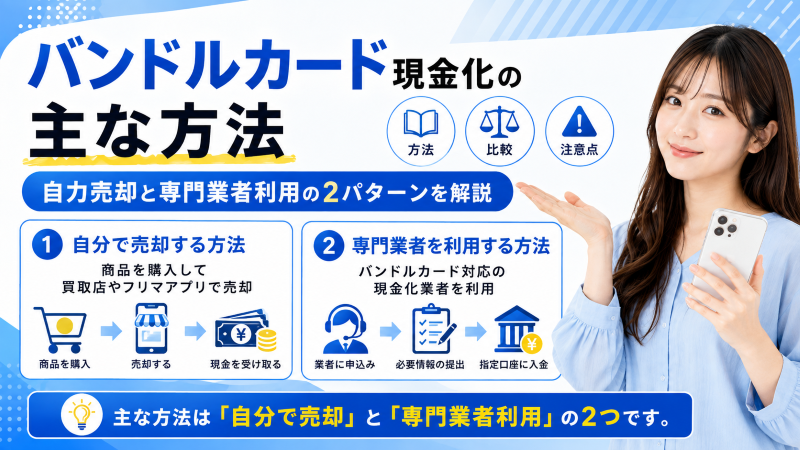
バンドルカード現金化として紹介される方法は、主に2つあります。
1つ目は、自分で商品を購入して買取店やフリマアプリで売却する方法です。
2つ目は、バンドルカードに対応した専門の現金化業者を利用する方法です。
| 方法 | 特徴 | 向いている人 | 注意点 |
|---|---|---|---|
| 商品を購入して売却 | 自分で商品を選び、買取店へ売る | 買取相場を自分で確認したい人 | 商品選びや売却先探しに手間がかかる |
| 専門業者を利用 | 業者の案内に従って決済し、振込を受ける | WEB完結で手続きを進めたい人 | 手数料や業者選びに注意が必要 |
商品売却は、自分で買取価格を比較できる点がメリットです。
一方で、商品が売れない、買取価格が下がる、配送や持ち込みに時間がかかるといったデメリットがあります。
専門業者は、申し込みから入金までの流れがわかりやすく、スマホだけで完結しやすい点がメリットです。
ただし、表示換金率だけで選ぶと、手数料を差し引いた後の入金額が想定より少なくなることがあります。
バンドルカード現金化では、自分で売却する方法と専門業者を利用する方法の違いを理解し、最終入金額で比較しましょう。
商品を購入して売却する方法
バンドルカード現金化の自力ルートでは、バンドルカードで商品を購入し、買取店やフリマアプリへ売却します。
購入対象として紹介されやすいのは、家電、ゲーム機、スマートフォン関連商品、ブランド品、デジタルギフト券などです。
一般的な流れは次のとおりです。
- バンドルカードの残高や利用可能額を確認する
- 買取価格がつきやすい商品を選ぶ
- バンドルカードで商品を購入する
- 買取店・買取サイト・フリマアプリへ売却する
- 買取代金や売上金を受け取る
この方法は、買取相場を自分で確認しながら進められる点がメリットです。
たとえば、購入前に複数の買取店で価格を確認しておけば、どのくらい現金として戻るかを予測しやすくなります。
一方で、商品によっては買取価格が下がりやすく、購入額よりかなり安くなることがあります。
フリマアプリを使う場合も、販売手数料、送料、値下げ交渉、入金までの日数がかかります。
すぐに現金が必要な場合は、店頭買取や即日振込に対応している買取サービスを選ぶとよいでしょう。
自力で売却する場合は、購入前に買取相場・売却先・入金までの日数を確認することが大切です。
専門の現金化業者を利用する方法
バンドルカード現金化では、専門の現金化業者を利用する方法もあります。
専門業者を利用する場合は、公式サイトやLINEから申し込み、業者の案内に従って商品やサービスを決済し、手数料を差し引いた金額を指定口座へ振り込んでもらう流れが一般的です。
自分で商品を選んだり、買取店を探したりする手間が少ないため、スマホだけで手続きを進めたい人に向いています。
一般的な流れは次のとおりです。
- バンドルカード対応の現金化業者へ申し込む
- 利用希望額や入金希望口座を伝える
- 業者から決済方法や購入商品の案内を受ける
- バンドルカードで決済する
- 決済確認後、手数料を差し引いた金額が振り込まれる
専門業者を利用するメリットは、手続きがわかりやすく、WEB完結しやすいことです。
また、商品選びや買取先探しに不安がある場合でも、業者の案内に沿って進められるため、現金化までの流れを把握しやすくなります。
ただし、業者によって換金率や手数料は大きく異なります。
「換金率90%」「即日振込」などと表示されていても、実際には事務手数料や振込手数料が差し引かれ、最終入金額が下がることがあります。
業者を利用する場合は、広告の換金率だけで判断せず、決済前に最終入金額を確認することが重要です。
専門業者を利用する場合は、即日性や換金率だけでなく、手数料を差し引いた最終入金額で比較しましょう。
換金率・手数料・最終入金額の考え方
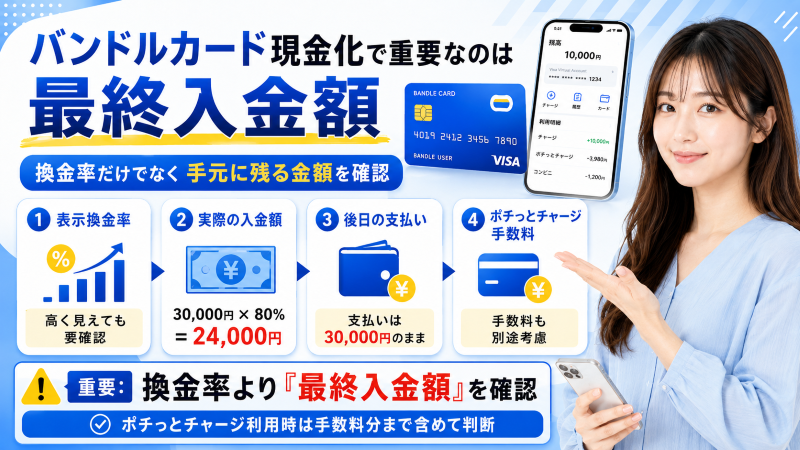
バンドルカード現金化で重要なのは、表示換金率ではなく、実際に振り込まれる最終入金額です。
たとえば、30,000円分をバンドルカードで決済し、換金率80%で現金化できた場合、手元に残る金額は24,000円です。
しかし、後日支払う金額は30,000円に、ポチっとチャージの手数料1,170円を足した31,170円です。
ポチっとチャージの手数料は公式サポートで公開されているので、それを使って実際に計算すると次のようになります。換金率80%は説明用の仮の数字で、実際は業者や商品によって変わります。
| チャージ額 | 受け取れる現金(80%の場合) | ポチっと手数料 | 翌月末の支払額 | 差額(実質負担) |
|---|---|---|---|---|
| 10,000円 | 8,000円 | 510円 | 10,510円 | 2,510円 |
| 30,000円 | 24,000円 | 1,170円 | 31,170円 | 7,170円 |
| 50,000円 | 40,000円 | 1,830円 | 51,830円 | 11,830円 |
50,000円のケースでは、手元に入る40,000円に対して約1か月半後に51,830円を返すことになります。受け取った額の3割近くを上乗せして返す計算です。
自力で商品を売却する場合は、買取価格、販売手数料、送料、入金までの日数を確認しましょう。
専門業者を利用する場合は、表示換金率、事務手数料、振込手数料、キャンセル条件を確認することが大切です。
また、ポチっとチャージを利用した場合は、後日チャージ額と手数料を支払う必要があります。
現金化で受け取る金額だけを見るのではなく、後日いくら支払うのかまで比較しましょう。
バンドルカード現金化では、換金率だけでなく、最終入金額と後日支払い額を比較することが重要です。
バンドルカード現金化で注意したいリスク
バンドルカード現金化には、残高を公式に現金化できないこと、ポチっとチャージの支払い負担、換金率や手数料による目減り、アカウント停止、悪質業者による詐欺や個人情報流出などのリスクがあります。
バンドルカード残高は返金・現金化できない
バンドルカード残高は、銀行口座へ直接出金したり、現金として払い戻したりできません。
そのため、現金を受け取るには、商品購入と売却を挟む必要があります。
この時点で、購入額と同額を受け取ることは難しく、買取差額や手数料が発生します。
ポチっとチャージの支払いが後から残る
ポチっとチャージを使って現金化した場合、後日チャージ分と手数料を支払う必要があります。
一時的に現金を受け取れても、翌月以降の支払いが増える点に注意が必要です。
支払い日までに用意できない場合、バンドルカードの利用に影響する可能性があります。
換金率や手数料で手元に残る金額が減る
商品売却でも業者利用でも、購入額より少ない金額しか受け取れないことが一般的です。
特に専門業者を利用する場合は、表示換金率から手数料が差し引かれ、実際の入金額が想定より少なくなることがあります。
申し込み前に、最終的にいくら振り込まれるのかを確認しましょう。
不自然な利用はアカウント停止につながる可能性がある
短期間に高額商品や換金性の高い商品を繰り返し購入すると、不自然な利用として確認対象になる可能性があります。
これは推測ではなく、利用規約第21条に「換金目的」での利用が資格停止の事由として明記されているためです。停止された場合は残高が失効し、払い戻されません。
アカウント停止や決済エラーが起きると、現金化だけでなく通常の買い物にも影響することがあります。
利用する場合は、支払い能力や利用状況を踏まえて慎重に判断しましょう。
悪質業者による詐欺や個人情報流出がある
バンドルカード現金化をうたう業者の中には、悪質な業者も存在します。
「換金率95%」「即日5分」「誰でも利用可能」などと広告しながら、実際には高額な手数料を差し引くケースがあります。
また、決済後に入金されない、キャンセルできない、個人情報を悪用されるといったトラブルも考えられます。
カード情報、ログイン情報、SMS認証コードなどを求める業者には注意しましょう。
バンドルカード現金化は、支払い負担・手数料・利用停止・業者トラブルまで確認して判断する必要があります。
業者利用前に確認したいポイント
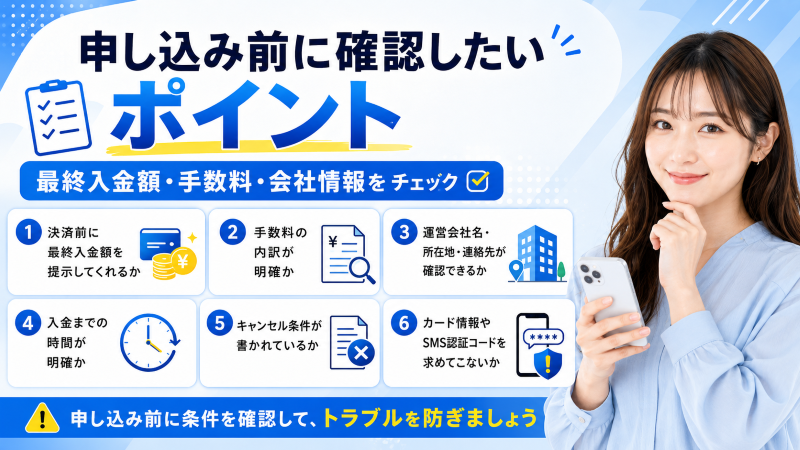
バンドルカード現金化で専門業者を利用する場合は、即日入金や高換金率だけで選ばないことが大切です。
業者によって、手数料、入金スピード、キャンセル条件、個人情報の扱いは異なります。
申し込み前には、次のポイントを確認しましょう。
- 決済前に最終入金額を提示してくれるか
- 手数料の内訳が明確か
- 運営会社名・所在地・連絡先が確認できるか
- 入金までの時間が明確か
- キャンセル条件が書かれているか
- カード情報やSMS認証コードを求めてこないか
特に重要なのは、最終入金額です。
換金率が高く見えても、手数料を差し引いた後の金額が少なければ、実質的な負担は大きくなります。
また、運営会社情報があいまいな業者や、SNSだけで勧誘している個人業者は避けた方が安全です。
不安がある場合は、複数の業者を比較し、問い合わせ時の対応や説明のわかりやすさも確認しましょう。
当真和子後払い枠への対応をうたう業者を並べて見る
それでも比較したい場合は、換金率の数字ではなく、次の表の右列を同じ条件で聞いて見比べてください。回答が曖昧な業者は、その時点で候補から外して構いません。
| サービス | 対応をうたう枠 | 申し込む前に自分で確認すること |
|---|---|---|
| 買取ForYou | 後払い・プリペイド系の決済枠 | 最終入金額の事前提示、運営会社の所在地、キャンセル条件 |
| 買取JACK | 後払い・プリペイド系の決済枠 | 最終入金額の事前提示、運営会社の所在地、キャンセル条件 |
| 買取クラウド | 後払い・プリペイド系の決済枠 | 最終入金額の事前提示、運営会社の所在地、キャンセル条件 |
| バンクレジット | 後払い・プリペイド系の決済枠 | 最終入金額の事前提示、運営会社の所在地、キャンセル条件 |
どの業者を使う場合でも、換金目的の利用が規約上の停止事由である点は変わりません。残高失効のリスクは業者の良し悪しとは無関係に残ります。
業者を利用する場合は、換金率ではなく、最終入金額・手数料・運営情報・個人情報の扱いを確認しましょう。
現金化以外の選択肢
バンドルカード現金化を調べている人は、今すぐ現金が必要だったり、手元の現金を残したかったりする状況かもしれません。
ただし、現金化は手数料で目減りし、後日支払いも残る方法です。
まずは、現金化以外の方法も比較しましょう。
バンドルカードを日常の支払いに使って現金を残す
現金化して現金を作るのではなく、日常の買い物やネット決済をバンドルカードに回し、手元の現金を残す方法があります。
現金払いしかできない支払いに手元の現金を回しやすくなるため、無理に現金化するより負担を抑えられる場合があります。
ただし、ポチっとチャージを使う場合は後日支払いが必要です。
不要品を売却する
スマートフォン、ゲーム機、家電、ブランド品、洋服、趣味用品など、使っていないものがあれば、買取店やフリマアプリで売却できます。
店頭買取や即日振込対応の買取サービスなら、後払い枠を使わずに現金を用意しやすくなります。
即日払いの単発バイトを利用する
スキマバイトアプリや日払いの単発バイトを使い、働いた分の収入を得る方法もあります。
時間や体力は必要ですが、現金化のように後日支払いを増やす方法ではありません。
支払い先へ延期や分割を相談する
家賃、携帯料金、公共料金、クレジットカード、後払いサービスなどの支払いが理由なら、支払い先へ早めに相談しましょう。
期日前に連絡すれば、支払い期限や分割払いを相談できる場合があります。
正規カードローンや公的貸付制度を検討する
どうしても借入が必要な場合は、正規カードローンや公的貸付制度を検討する方法もあります。
金利や返済条件が明確な方法と比較し、自分にとって負担の少ない方法を選びましょう。
バンドルカード現金化を検討する前に、日常支払いでの現金温存・不要品売却・支払い先への相談も比較しましょう。
バンドルカード現金化に関するよくある質問
バンドルカード残高は現金化できますか?
バンドルカード残高を銀行口座へ直接出金したり、現金として払い戻したりすることはできません。
現金化としては、商品を購入して売却する方法や、専門業者を利用する方法が紹介されることがあります。
ただし、換金率や手数料によって手元に残る金額は少なくなります。
ポチっとチャージを使って現金化できますか?
ポチっとチャージでバンドルカードへチャージし、商品を購入して売却する方法が紹介されることはあります。
ただし、ポチっとチャージは後払い式のチャージ方法です。後日チャージ額と手数料を支払う必要があります。
一時的に現金を受け取れても、支払い負担が残る点に注意しましょう。
バンドルカード現金化の換金率はどれくらいですか?
方法や業者によって異なります。
商品を自分で売却する場合は、買取相場や販売手数料によって変わります。
専門業者を利用する場合は、表示換金率から手数料が差し引かれることもあるため、最終入金額を確認しましょう。
専門業者を利用するメリットは何ですか?
専門業者を利用するメリットは、商品選びや買取先探しの手間を減らし、WEB完結で進めやすいことです。
一方で、手数料や業者選びには注意が必要です。
利用する場合は、最終入金額、手数料、入金時間、運営会社情報、キャンセル条件を確認しましょう。
悪質業者を避けるには何を確認すればよいですか?
決済前に最終入金額を提示してくれるか、手数料の内訳が明確か、運営会社情報が確認できるかを確認しましょう。
SNSだけで勧誘している個人業者にも注意しましょう。
バンドルカードの残高をATMで現金として引き出せますか?
引き出せません。バンドルカードの公式サポートでも、ATMで現金を引き出すことはできず、キャッシング機能もなく、チャージした残高を現金に戻すこともできないと案内されています。
現金化がバンドルカード側に知られた場合はどうなりますか?
利用規約第21条では、換金目的での利用は利用資格の停止・取消しの事由とされています。停止された場合、サービスは使えなくなり、保有している残高は失効して払い戻されません。
通知や催告なしに停止できるという条項もあるため、事前の警告があるとは限りません。
ポチっとチャージの手数料はいくらですか?
申込み金額によって1回あたり510円〜1,830円です。3,000円〜10,000円で510円、41,000円〜50,000円で1,830円と案内されています。手数料は残高に含まれず、翌月末までにチャージ額と合わせて支払います。
バンドルカード現金化以外にお金を用意する方法はありますか?
不要品売却、即日払いの単発バイト、支払い先への相談、正規カードローン、公的貸付制度などがあります。
バンドルカードを使う場合は、日常の支払いに回して手元の現金を残す方法も検討できます。
ただし、ポチっとチャージを利用する場合は後日支払いが必要なため、支払い可能な範囲で利用しましょう。
バンドルカード現金化は規約上のリスクと支払い負担を知ったうえで判断する
バンドルカード現金化は、バンドルカードの残高やポチっとチャージで商品を購入し、買取店や専門業者へ売却して現金を受け取る方法として紹介されることがあります。
ただし、利用規約第21条では換金目的の利用が資格停止の事由に挙げられ、停止された場合は残高が失効して払い戻されません。ポチっとチャージを使えば、翌月末には510円〜1,830円の手数料込みで支払いが待っています。
ただし、バンドルカードは残高を銀行口座へ直接出金できるサービスではありません。そのため、現金を受け取るには商品購入と売却を挟む必要があります。
自分で商品を購入して売却する方法は、買取相場を確認しながら進められる一方、商品選びや売却先探しに手間がかかります。専門業者を利用する場合は、WEB完結しやすい反面、手数料や業者選びに注意が必要です。
どうしても業者利用を検討する場合は、表示換金率だけで判断せず、最終入金額、手数料、入金時間、運営会社情報、個人情報の扱いを確認しましょう。
バンドルカード現金化は、規約上の停止・残高失効のリスクと、手数料込みの翌月末の支払額を先に確認し、そのうえで本当に必要かを判断してください。
同じ後払い枠つながりで、ペイディ現金化の注意点はこちらでまとめています。