電子マネーの残高を現金に戻したいとき、答えは電子マネーの名前ではなく「その残高がどういう種類か」で決まります。
本人確認を済ませたうえで自分の現金を入れたスマホ決済の残高は、アプリから銀行口座やATMへ出金できます。交通系ICカードは駅の窓口で払いもどしになります。後払いで入れた残高やポイントは、公式の方法では戻せません。
この記事では、主な電子マネーの公式サイトを2026年9月28日に確認した内容で、残高を3つに分けて、それぞれの手数料と条件を整理します。
先に押さえておきたいのは、出金できる残高を業者に売る理由はないということです。出金できない残高を売るのが、いわゆる電子マネー残高現金化で、こちらは規約違反と目減りが前提になります。
 当真和子
この記事でわかること
-
エニタイム
 詳細をコチラ80%以上保証振込時間最短3分営業時間24H 年中無休
-
ナンバーワンキャッシュ
詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
-
買取アリアちゃん
詳細をコチラ最大98%振込時間最短即日営業時間10:00~20:00
-
即日アリアちゃん
詳細をコチラ初回90% / 2回目87%振込時間最短10分営業時間9:00~20:00
【最新2026年版】
後払い現金化業者人気おすすめ8選!
 エニタイム
【24時間365日いつでも振込可能な安心感】
- 最大換金率98.8%
- 最短3分のスピード振込
- 24時間年中無休で営業
- キャンセル料0円
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
 買取アリアちゃん
【LINEで完結!業界最高峰の買取率が自慢】
- 初回買取率最大98%
- 最短即日のスピード振込
- LINEで簡単手続き
- 各種後払いアプリ対応
 即日アリアちゃん
【大手法人運営で安心の即日現金化サービス】
- 初回還元率90%
- 最短10分のスピード振込
- 2回目以降も87%保証
- 大手法人運営で安心
残高の種類で現金に戻せるかが決まる
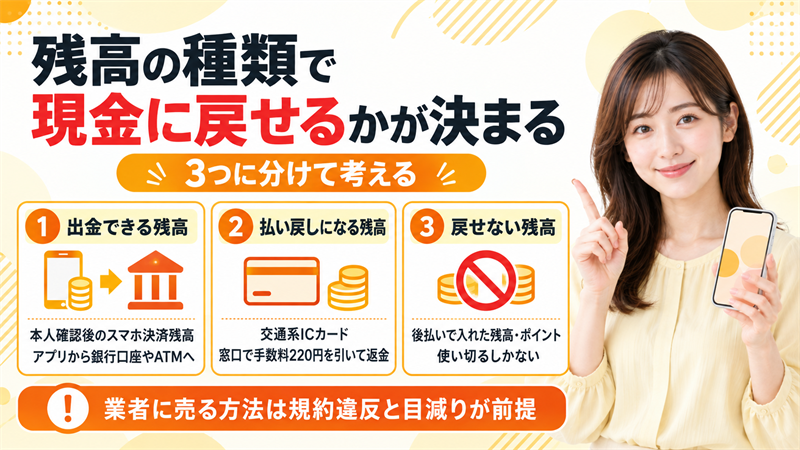
同じアプリの中でも、残高は入れ方によって扱いが変わります。
たとえばPayPayは、銀行口座から入れた残高はPayPayマネー、クレジットカードやソフトバンク・ワイモバイルまとめて支払いで入れた残高はPayPayマネーライトで、出金できるのはPayPayマネーだけです。
Kyashも同じで、本人確認後のKyashマネーは出金できますが、本人確認前の残高やイマすぐ入金(後払い)で入れた分は対象外です。
このように、電子マネー残高の現金化を考えるときは、まず自分の残高がどの種類かを確認する必要があります。
| 分類 | どんな残高か | 現金に戻す方法 |
|---|---|---|
| 出金できる残高 | 本人確認を済ませたうえで、銀行口座やATMなど自分の現金から入れたスマホ決済の残高 | アプリから銀行口座やセブン銀行ATM・ローソン銀行ATMへ出金(手数料あり) |
| 払いもどしになる残高 | 交通系ICカードのチャージ残額 | 駅の窓口でカードを返却して払いもどし(手数料とデポジットの扱いあり) |
| 戻せない残高 | 後払い(ポチっとチャージ・イマすぐ入金・キャリア決済など)で入れた残高、ポイント、払い戻しの仕組みがないチャージ専用型 | 公式の方法では現金にならない。使い切るしかない |
電子マネーの名前で調べる前に、残高の内訳画面で「どうやって入れた残高か」を確認するのが最初の一歩です。
出金できる残高の手数料と条件
公式の出金機能がある主なスマホ決済について、2026年9月28日に各社の公式ページで確認した手数料と条件をまとめます。
| サービス | 出金できる残高 | 手数料 | 上限・条件 |
|---|---|---|---|
| PayPay | PayPayマネー・PayPayマネー(給与) | PayPay銀行は何度でも0円、三井住友銀行は月5回まで0円(6回目以降100円)、その他は100円 | 本人確認が必要。PayPay銀行なら即時。マネーライト・ポイントは出金不可 |
| d払い | 本人確認済みの現金バリュー | 銀行口座220円(みずほ銀行110円)、セブン銀行ATM・ローソン銀行ATM220円、ケータイ料金充当は0円 | 1回10万円・月10回。ATMは即時、銀行は1〜2営業日。電話料金合算払い分は不可 |
| メルペイ | メルペイ残高・売上金 | 振込申請200円。メルカリバンク(みんなの銀行)なら0円・原則即時 | 振込申請は本人確認またはお支払い用銀行口座の登録が必要。スマート払い分は不可 |
| Kyash | 本人確認済みのKyashマネー | 220円 | 1回・24時間とも100万円まで。銀行口座、セブン銀行ATM、ローソン銀行ATM。イマすぐ入金分は不可 |
| ワンバンク(旧B/43) | 本人確認後に入金したワンバンクマネー | 380円 | セブン銀行ATMで1,000円から1,000円単位、1回10万円・1日20万円。あとばらいチャージ分は不可 |
どのサービスも共通しているのは、本人確認が前提で、後払いで入れた分は出金の対象外という点です。
手数料は0円から380円までの幅があり、急いでいるならセブン銀行ATMやローソン銀行ATMでの即時受け取りに対応しているd払い・Kyash・ワンバンクが近道です。
PayPayは、PayPay銀行の口座へ0円で送金してから、PayPayアプリでセブン銀行ATM・ローソン銀行ATMから引き出す流れが手数料を抑えられます。
各サービスの出金手順と、出金できない残高の扱いは、それぞれの記事で公式情報をもとに解説しています。
出金できる残高を業者に売ると、手数料0〜380円で済むものを、換金率分だけ目減りさせることになります。
払いもどしになる交通系ICカード
Suicaなどの交通系ICカードは、アプリからの出金ではなく、駅の窓口でカードを返却する「払いもどし」で残額を受け取ります。
JR東日本のSuica(カードタイプ)の公式案内では、My Suica(記名式)・Suicaカードの払いもどしは、チャージ残額から手数料220円を差し引いた金額に、預り金(デポジット)500円を加えて返金する仕組みです。
| チャージ残額 | 払いもどし額 | 返金の合計(デポジット500円込み) |
|---|---|---|
| 1,000円 | 780円 | 1,280円 |
| 220円以下 | 0円 | 500円(デポジットのみ) |
| 0円 | 0円 | 500円(デポジットのみ) |
払いもどしができるのは、Suicaエリア内のJR東日本の駅のみどりの窓口などで、JR東日本以外の駅やバス営業所ではできません。
記名式のSuicaやSuica定期券の払いもどしには、免許証などの公的証明書が必要です。
PASMO・ICOCA・manacaなど他社発行のカードはJR東日本では払いもどしできず、購入した各社の窓口で手続きします。手数料や条件は発行会社ごとに違うので、各社の公式案内で確認してください。
定期券部分だけを払いもどしてチャージ残額を残す方法もあり、その場合はカードを返却せずに使い続けられます。
当真和子戻せない残高(後払い分・ポイント・チャージ専用型)
公式の方法で現金に戻せない残高は、大きく3つあります。
- 後払いで入れた残高(バンドルカードのポチっとチャージ、Kyashのイマすぐ入金、ワンバンクのあとばらいチャージ、キャリア決済でのチャージなど)
- ポイント(PayPayポイント、dポイント、メルカリのポイントなど)
- 払い戻しの仕組みがないチャージ専用型の電子マネー(各社の規約で払い戻しの条件が限定されているもの)
後払いで入れた残高は、各社の規約で出金の対象外と明記されています。バンドルカードのポチっとチャージやワンバンクのあとばらいチャージは公式のよくある質問に「出金できません」と書かれ、Kyashのイマすぐ入金分もKyashマネーには含まれません。
ポイントは、本人確認をしてもマネーに変わることはなく、PayPayポイントやPayPayマネーライトは銀行口座へ送金できないと公式ヘルプに書かれています。
これらの残高を現金に変える方法として紹介されるのが、ギフト券や商品を買って売る、あるいは業者に決済を頼む、いわゆる電子マネー残高現金化です。
後払いで入れた残高の場合は、翌月の支払いはチャージ額と手数料の合計になり、売って受け取った金額とは関係がない点に注意してください。
戻せない残高を無理に現金に変えると、換金率分の目減りに加えて、規約違反として残高の失効や利用停止の対象になります。
業者に売る方法で起きやすいこと
出金できない残高を業者に売る方法で実際に起きやすいことを、申し込む前にできることと、起きてしまったときの対処に分けて整理します。
残高を売ろうとして困る場面と、その前後にできること
| 起きやすいこと | 申し込む前にできること | 起きてしまったら |
|---|---|---|
| 換金目的の利用と判断され、残高が失効・利用停止になる | 出金できる残高なら公式の出金を使う。後払い残高は換金目的で使わない | 停止後も後払いの支払い義務は残る。期日までに支払う |
| 個人間取引で残高を送ったのに現金が振り込まれない | SNSの「残高を買います」には応じない。送金は取り消せない | やり取りを保存して消費者ホットライン188へ。脅しがあれば#9110 |
| ギフトコードを送った後に買取代金が入金されない | コードを送る前に、買取サイトの会社名と古物商許可番号、入金までの日数を調べておく | やり取りを保存して188へ相談。金融庁の注意喚起ページに相談先の一覧がある |
| アカウント情報や認証コードを渡して不正利用される | ログイン情報・認証コードは誰にも渡さない | すぐにパスワードを変更し、発行元に連絡。#9110にも相談できる |
金融庁は「『今すぐ現金』『手軽に現金』に注意ください!」という注意喚起ページで、商品売買の形をとっていても実態が貸付けなら貸金業にあたるおそれがあると指摘し、相談先として金融サービス利用者相談室(0570-016811)などを挙げています。
後払い現金化全般の危険性と相談先は、こちらの記事でまとめています。

後払い枠への対応をうたう業者を見るときの確認軸
それでも業者を比較したい場合は、換金率の数字ではなく、右列の3点を同じ条件で聞いて見比べてください。
| サービス | 対応をうたう枠 | 申し込む前に自分で確認すること |
|---|---|---|
| 買取クラウド | 後払い・プリペイド系の決済枠 | 決済前の最終入金額の提示、運営会社の所在地、キャンセル条件 |
| 買取ForYou | 後払い・プリペイド系の決済枠 | 決済前の最終入金額の提示、運営会社の所在地、キャンセル条件 |
| 買取JACK | 後払い・プリペイド系の決済枠 | 決済前の最終入金額の提示、運営会社の所在地、キャンセル条件 |
当真和子出金できる残高は公式で出金し、戻せない残高は使い切る。業者を使うのは、その2つを確認した後の話です。
電子マネー残高現金化に関するよくある質問
電子マネーの残高を現金化することはできますか?
残高の種類によります。
本人確認済みで自分の現金を入れたスマホ決済の残高は公式に出金でき、交通系ICは窓口で払いもどしになります。後払いで入れた残高やポイントは公式の方法では戻せません。
PayPay残高は現金化できますか?
PayPayマネーとPayPayマネー(給与)は、本人確認後に銀行口座へ出金できます。
PayPay銀行なら0円・即時、その他の金融機関は1回100円です。PayPayマネーライトとPayPayポイントは出金できません。
交通系電子マネーの残高を現金化するにはどうすればいいですか?
カードを発行した鉄道会社の窓口で払いもどしをします。
JR東日本のSuicaなら、チャージ残額から手数料220円を引いた額にデポジット500円を加えて返金されます。他社発行のカードは各社の窓口です。
コンビニのATMで電子マネー残高を引き出せますか?
d払い・Kyash・ワンバンクは、本人確認済みの残高をセブン銀行ATM(d払いとKyashはローソン銀行ATMも)で引き出せます。
PayPayはPayPay銀行の口座へ送金したうえで、PayPayアプリからセブン銀行ATM・ローソン銀行ATMで引き出す流れになります。
電子マネーの現金化は違法ですか?
公式の出金や払いもどしは正規の手続きです。
出金できない残高を売る行為は、利用者がただちに違法になると断定できるものではありませんが、各社の規約違反で、業者側については金融庁が実態は貸付にあたるおそれがあると指摘しています。
電子マネー残高現金化は「出金できる残高か」を先に確認する
電子マネー残高を現金に戻せるかは、残高の種類で決まります。
本人確認済みで自分の現金を入れたスマホ決済の残高は、0円〜380円の手数料で公式に出金でき、交通系ICカードは窓口で払いもどしになります。
後払いで入れた残高やポイントは公式の方法では戻せず、それを商品の購入と売却で無理に現金に変えるのが電子マネー残高現金化で、規約違反と目減りが前提です。
まず残高の内訳を確認し、出金できるなら公式の出金を、戻せないなら日常の支払いに回して現金を残す方が確実です。
出金できる残高を業者に売る理由はありません。残高の内訳を確認して、公式の出金か使い切るかを先に決めましょう。
後払いで入れた残高が出金できない仕組みは、バーチャルカード現金化の記事で発行元別に整理しています。